La Evolución del Desarrollo Sostenible: De la RSC a los Marcos Rígidos de ESG y los ODS
El mundo empresarial actual se enfrenta a una transformación regulatoria sin precedentes. La elaboración de informes ESG ya no es simplemente una cuestión de relaciones públicas voluntarias y construcción de imagen, sino que se ha convertido en un elemento clave en la evaluación del riesgo de inversión y el gobierno corporativo.
¿Cómo evolucionó el concepto de sostenibilidad, que se remonta a más de trescientos años, hasta convertirse en extensos sistemas de reporte no financiero? En este artículo, describo los orígenes y la evolución del concepto de sostenibilidad, desde las primeras declaraciones internacionales, pasando por la era de la RSC, hasta los requisitos de sostenibilidad vinculados a los Objetivos de Desarrollo Sostenible de la ONU.
La evolución del concepto de desarrollo sostenible
El desarrollo sostenible es un concepto basado en satisfacer las necesidades de las generaciones presentes de manera que no comprometa la capacidad de las generaciones futuras para satisfacer sus propias necesidades. Lograr este objetivo requiere la integración simultánea de tres áreas interrelacionadas:
- la protección del medio ambiente y el uso responsable de los recursos naturales;
- el desarrollo económico que garantice una distribución justa de los beneficios; y
- el desarrollo social que promueva la calidad de vida y el bienestar de las sociedades.
Este enfoque fue formulado por la Comisión Mundial sobre el Medio Ambiente y el Desarrollo en el Informe Brundtland de 1987, titulado Nuestro Futuro Común, que sigue siendo un punto de referencia fundamental para los marcos contemporáneos de políticas y estrategias de desarrollo sostenible.
La publicación del Informe Brundtland fue un momento decisivo para fortalecer la idea del desarrollo sostenible en el debate público, aunque el concepto en sí había surgido dos siglos antes — fue formulado en 1713 por el silvicultor alemán Hans Karol Carlovitz. En este contexto, el desarrollo sostenible se refería a talar únicamente tantos árboles como no perturbaran el crecimiento de los bosques, plantando nuevos árboles para reemplazar los talados.
Los orígenes del pensamiento moderno sobre el desarrollo sostenible se remontan a finales de la década de 1960:
- En 1969, el Secretario General de la ONU, U Thant, publicó el primer informe sobre cuestiones ambientales, marcando el inicio del interés institucional en este tema dentro de la ONU. Su enfoque se centró principalmente en integrar la protección ambiental en los procesos de desarrollo socioeconómico.
- En 1972, en la Conferencia de la ONU en Estocolmo, se llevó a cabo por primera vez en el escenario internacional una discusión integral sobre la necesidad de conciliar el desarrollo económico con la protección ambiental.
Otro momento clave fue la Cumbre de la Tierra de las Naciones Unidas en Río de Janeiro en 1992, durante la cual se adoptó la Agenda 21. Por primera vez, reunió cuestiones ambientales, sociales y económicas de manera tan integral dentro del concepto global de desarrollo sostenible. El documento comprendía 40 capítulos dedicados a:
- los patrones de consumo
- la protección de los recursos naturales
- el papel de las comunidades locales
- los instrumentos financieros necesarios para implementar medidas de protección ambiental
El plan tuvo en cuenta las acciones gubernamentales, pero también identificó al sector privado como uno de los pilares clave para implementar el desarrollo sostenible.
El carácter innovador de esta agenda radicaba en fortalecer el papel de las empresas en estos procesos. En la conferencia de Río de Janeiro se afirmó claramente por primera vez que las empresas, junto con los gobiernos, las instituciones internacionales y la sociedad civil, tienen un impacto real en el cambio climático. El papel clave de las empresas se relaciona principalmente con el consumo de recursos, pero también con la configuración de las condiciones laborales. Desde la perspectiva del desarrollo sostenible, también es importante desarrollar innovaciones que reduzcan las emisiones empresariales. La Agenda 21 sirve como punto de partida para la comprensión moderna del desarrollo sostenible, que integra la protección ambiental con el desarrollo económico.
La década de 1990 marcó un punto de inflexión en la forma en que se percibía el desarrollo sostenible desde una perspectiva financiera. Los inversores y analistas financieros comenzaron a reconocer la correlación entre los riesgos ambientales y el desempeño financiero de las empresas. Este cambio — de un concepto ético a un elemento clave del análisis financiero — condujo a la creación en 1997 del primer marco de reporte no financiero, la Iniciativa de Reporte Global (GRI).
En 1999, el Secretario General de la ONU, Kofi Annan, en un discurso pronunciado en el Foro Económico Mundial, instó a los líderes empresariales a unirse al Pacto Mundial de las Naciones Unidas (UNGC). El objetivo de la iniciativa era fortalecer la cooperación entre las empresas y las agencias de la ONU en esfuerzos conjuntos para alcanzar metas ambientales y sociales internacionales, principalmente relacionadas con:
- la protección de los derechos humanos
- condiciones de trabajo dignas
- la protección del medio ambiente
- la lucha contra la corrupción
El UNGC se convirtió en la primera iniciativa de tan amplio alcance destinada a fortalecer la responsabilidad social corporativa. El UNGC actualmente reúne a más de 24.000 empresas de todo el mundo.
|
Acuerdo de París — 12 de diciembre de 2015 El 12 de diciembre de 2015 se firmó el Acuerdo de París, que establece, entre otras cosas, el objetivo de limitar el calentamiento global y la obligación de los estados firmantes de presentar planes de acción nacionales sobre reducción de emisiones y adaptación al cambio climático. |
Agenda 2030 — septiembre de 2015 En septiembre del mismo año, también se adoptó la Agenda 2030, firmada por los 193 Estados miembros de las Naciones Unidas. La Agenda estableció 17 Objetivos de Desarrollo Sostenible (ODS), con metas específicas bajo cada objetivo que deben alcanzarse para 2030. |
Estos eventos desencadenaron una ola de iniciativas que promueven el desarrollo sostenible, dentro de las cuales se desarrollaron más de 600 estándares de reporte voluntario. El rápido desarrollo de los marcos de divulgación — creados por instituciones internacionales, el sector financiero y organismos industriales — condujo a un panorama de reporte fragmentado, en el que la comparabilidad de los datos entre empresas que aplican diferentes estándares se volvió significativamente más difícil.
Las bolsas de valores han comenzado a regular de manera independiente los temas de sostenibilidad, incluido el reporte no financiero.
- En 2015, solo unas pocas bolsas de valores publicaron directrices sobre informes ESG, mientras que para 2022 esta cifra había aumentado a sesenta y nueve.
- Al mismo tiempo, el número de mercados donde las divulgaciones ESG se volvieron obligatorias pasó de casi cero en 2015 a treinta y cuatro en 2022.
Esta tendencia demuestra que los mercados financieros estuvieron entre los primeros en tratar los temas de sostenibilidad como un factor clave en el cálculo del riesgo de inversión.
De las iniciativas voluntarias a la regulación — el proceso de establecimiento de las obligaciones de reporte
Un cambio fundamental llegó con la intervención de los reguladores nacionales e internacionales, que buscaron poner orden en el caos de los estándares de reporte:
- En la Unión Europea, se adoptó la Directiva de Información Corporativa sobre Sostenibilidad (CSRD), que establece estándares uniformes de reporte ESRS,
- mientras que en los Estados Unidos, la Comisión de Bolsa y Valores (SEC) redactó la primera regulación federal sobre divulgaciones de sostenibilidad.
- Al mismo tiempo, el Consejo de Normas Internacionales de Sostenibilidad (ISSB), establecido por la Fundación IFRS, ha desarrollado las normas IFRS S1 y S2 destinadas a servir como un marco global para las divulgaciones.
Junto con el creciente número de regulaciones, se ha producido un claro cambio desde la presentación de informes no financieros voluntarios hacia requisitos de presentación obligatorios, que abarcan un espectro cada vez más amplio de empresas. En muchas jurisdicciones, la presentación de informes sobre aspectos ESG ha llegado a tratarse al mismo nivel que la información financiera, lo que exige estándares de calidad de datos comparables y la verificación por parte de auditores independientes.
Sin embargo, a pesar del fortalecimiento formal del papel de la presentación de informes, en los últimos años se han observado fuertes tendencias hacia el debilitamiento de las regulaciones de sostenibilidad bajo presión política.
|
Estados Unidos / UE En los Estados Unidos, el movimiento de “reacción anti-ESG” ha desempeñado un papel importante, contribuyendo, entre otras cosas, a la suspensión de las regulaciones climáticas federales. A nivel de la UE, la Comisión Europea ha presentado la propuesta Ómnibus, que reduce significativamente el alcance de la CSRD tanto en términos de entidades cubiertas como de materia, reduciendo el número de empresas sujetas a la directiva en hasta un 80 por ciento. |
Asia Al mismo tiempo, en los mercados asiáticos — particularmente en Singapur, Hong Kong y Japón — se observa la tendencia opuesta: los reguladores están endureciendo gradualmente los requisitos de reporte ESG, fortaleciendo las obligaciones de divulgación e implementando activamente los estándares ISSB, con el objetivo de aumentar la transparencia de la información sobre las entidades cotizadas. |
La ocurrencia paralela de estos procesos significa que, en lugar de la armonización esperada de los sistemas de reporte, estamos presenciando una polarización de los enfoques de los reguladores.
Como resultado, a pesar de los esfuerzos de armonización por parte de las organizaciones que desarrollan estándares de reporte y los reguladores de los mercados financieros, el panorama global de la presentación de informes de sostenibilidad sigue siendo muy diverso. Estas diferencias no solo se relacionan con el alcance de los requisitos de divulgación, sino también con supuestos conceptuales fundamentales, como:
- la definición de materialidad — que moldea directamente el alcance de las divulgaciones,
- el papel de las partes interesadas, y
- la posición de la presentación de informes de sostenibilidad en relación con la información financiera.
Sin embargo, a nivel del contenido de la divulgación, existe un alto grado de similitud entre las distintas normas, derivado de sus fundamentos comunes y de los esfuerzos por promover la interoperabilidad emprendidos por organizaciones como el Consejo de Normas Internacionales de Sostenibilidad y el Grupo Asesor Europeo de Información Financiera (EFRAG). Como resultado, las empresas multinacionales suelen publicar un único informe de sostenibilidad, complementado con matrices de cumplimiento para diversas normas, en lugar de varios documentos separados. Esto no elimina el problema de la fragmentación, ya que las diferencias en las obligaciones regulatorias entre jurisdicciones suponen una carga real para las empresas que operan en el mercado internacional.
Responsabilidad Social Corporativa
El rápido crecimiento de las cadenas de suministro globales y la reubicación de la producción a países asiáticos, impulsados por la reducción de costos, han puesto de relieve el impacto de gran alcance de las actividades corporativas en la sociedad y el medio ambiente. Cuestiones como la contaminación del agua y del aire, la deforestación, las violaciones de los derechos de los trabajadores y las prácticas poco éticas de los proveedores han llegado a ser ampliamente publicitadas, lo que también ha llevado a que las empresas más abajo en la cadena de suministro sean percibidas como cómplices de estos impactos negativos. Se reconoció cada vez más que los indicadores económicos tradicionales no reflejan los costos totales de las operaciones de una empresa.
La exposición pública de casos que involucran abusos de derechos humanos, degradación ambiental o prácticas poco éticas dentro de las cadenas de suministro destacó que los factores reputacionales pueden afectar la posición financiera de una empresa. Las expectativas sobre la transparencia empresarial comenzaron a tomar forma cada vez con mayor claridad. También se señaló que la responsabilidad de una empresa se extiende más allá de sus propias actividades para incluir a proveedores y socios comerciales. Los boicots de los consumidores y los informes de instituciones no gubernamentales han aumentado la presión pública para mejorar la ética corporativa.
Como resultado, las empresas comenzaron a desarrollar sus primeras estrategias de responsabilidad corporativa, que inicialmente tenían un carácter declarativo y se basaban principalmente en actividades benéficas, pero que representaron una importante etapa de transición hacia un enfoque posterior más sistemático.
Dentro de este marco, surgió el concepto de responsabilidad social corporativa (RSC), que representó el primer intento de aplicar los principios del desarrollo sostenible a nivel organizacional. La idea de la RSC se centraba en actividades sociales, benéficas y educativas, y su principal objetivo era construir una imagen corporativa positiva. Las iniciativas emprendidas como parte de la RSC eran voluntarias e iban más allá de los requisitos legales.
La literatura destaca que la falta de medibilidad y de estándares formales para implementar la RSC fomentó el fenómeno del llamado “lavado social” — crear la apariencia de acciones socialmente responsables sin implementar prácticas específicas que confirmaran, más allá de toda duda científica, la implementación efectiva de las medidas que una empresa determinada afirmaba estar llevando a cabo para la protección del medio ambiente. Como resultado, las empresas pudieron moldear la narrativa en torno a su responsabilidad con bastante libertad, limitándola a menudo a iniciativas puntuales o a actividades puramente de imagen que no estaban respaldadas por resultados significativos.
El concepto de ESG y su importancia para la información corporativa
A medida que han crecido las expectativas de las partes interesadas, el concepto de responsabilidad social corporativa (RSC) ha sido criticado por su falta de mensurabilidad y por crear margen para el abuso. La RSC ha tenido que evolucionar hacia un marco ESG más comparable y regulado, que combina cuestiones ambientales, sociales y de gobernanza. El ESG se basa en el análisis de riesgos tanto financieros como no financieros, y en muchas jurisdicciones también implica informes obligatorios. Este enfoque permite a las partes interesadas comparar información no financiera entre empresas.
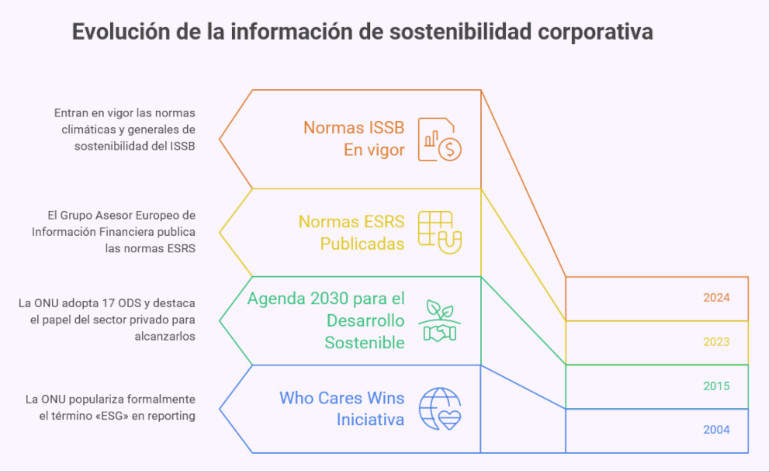
El término “ESG” fue popularizado formalmente en 2004 a través de la iniciativa Who Cares Wins de la ONU.
Ambiental (E)El aspecto ambiental se refiere a la forma en que una empresa utiliza los recursos naturales, cómo impacta el medio ambiente y cómo minimiza su impacto negativo, así como la gestión de los riesgos ambientales: si la empresa identifica los riesgos asociados con el cambio climático y si genera resiliencia en caso de que dichos riesgos se materialicen. |
Social (S)El pilar social se refiere a las relaciones de la empresa con las personas: empleados, proveedores, clientes y comunidades locales. Abarca cuestiones como los derechos laborales, el desarrollo de los empleados, los derechos humanos en la cadena de suministro y el impacto del negocio — tanto positivo como negativo — en el bienestar social. |
Gobernanza (G)El gobierno corporativo se relaciona con la conducta ética de los negocios. Las divulgaciones en esta área se refieren a los mecanismos de control interno existentes y a cómo se garantiza la integridad de los procesos de toma de decisiones. Esta área determina la capacidad de la empresa para gestionar los riesgos ambientales y sociales de manera responsable. |
Los estándares de reporte de sostenibilidad, incluidos los ESRS y el ISSB, requieren que las empresas demuestren cómo el consejo supervisa los temas de sostenibilidad, lo que convierte al gobierno corporativo en la piedra angular de la credibilidad de todo el proceso de reporte ESG.
La elaboración de informes de sostenibilidad como herramienta para alcanzar los Objetivos de Desarrollo Sostenible de la ONU
En septiembre de 2015, las Naciones Unidas adoptaron la Agenda 2030 para el Desarrollo Sostenible. El plan comprende:
- 17 Objetivos de Desarrollo Sostenible (ODS), que a su vez incluyen
- 169 metas destinadas a garantizar un nivel de vida digno en todo el mundo, la paz y el progreso económico, respetando al mismo tiempo el medio ambiente natural y combatiendo el cambio climático.
La participación del sector privado en el logro de los Objetivos de Desarrollo Sostenible fue una alta prioridad de la Agenda 2030, ya que las empresas poseen el potencial innovador y las tecnologías necesarias para alcanzar estos objetivos. La elaboración de informes ESG requiere la identificación y divulgación de los impactos en las áreas ambiental, social y de gobernanza, vinculando la práctica empresarial con los objetivos globales de desarrollo sostenible. Las empresas también indican en sus informes qué Objetivos de Desarrollo Sostenible de la ONU están abordando como parte de sus estrategias.
A diferencia de las iniciativas declarativas anteriores en el ámbito del desarrollo sostenible, la elaboración de informes ESG se basa en datos e indicadores cuantitativos, lo que permite el seguimiento de los avances hacia los objetivos y la comparabilidad de los resultados entre empresas. Esta evaluación de las actividades de una empresa es coherente con el enfoque adoptado en la Agenda 2030, que enfatiza explícitamente el compromiso de monitorear e informar sobre las contribuciones al logro de los ODS, tanto por parte de los Estados como del sector privado.
La Meta 12.6 del ODS 12 (Producción y Consumo Responsables) se refiere a “alentar a las empresas, en particular a las grandes y multinacionales, a adoptar prácticas de desarrollo sostenible e incluir información al respecto en sus informes periódicos”, promoviendo así directamente la elaboración de informes ESG como herramienta para fomentar la responsabilidad corporativa.
Varias normas clave de elaboración de informes se relacionan directamente con los Objetivos de Desarrollo Sostenible de la ONU:
- La Iniciativa de Reporte Global, uno de los primeros marcos de divulgación global, ha desarrollado una matriz que muestra los vínculos entre los indicadores GRI y los ODS individuales.
- De manera similar, los estándares de reporte desarrollados por la Junta de Normas Internacionales de Sostenibilidad (ISSB) están vinculados a los riesgos climáticos y de transformación identificados bajo el Acuerdo de París y a través de los Objetivos de Desarrollo Sostenible de la ONU.
- Los Estándares Europeos de Reporte de Sostenibilidad (ESRS) también están ideológicamente alineados con los Objetivos de Desarrollo Sostenible de la ONU.
El principio de doble materialidad, en el que se basan los ESRS, es clave en este contexto. Asume que el impacto de una empresa en el medio ambiente y la sociedad es tan importante como sus riesgos financieros. Los ODS también enfatizan la interdependencia de los objetivos sociales, climáticos y económicos. La presentación de informes de sostenibilidad permite a las partes interesadas familiarizarse con el desempeño de las empresas en esta área y, de este modo, evaluar el alcance de su compromiso con el logro de estos objetivos.
La importancia de la presentación de informes no financieros para los principales grupos de interés
A medida que ha crecido la conciencia pública, la elaboración de informes de sostenibilidad ha pasado a desempeñar un papel cada vez más importante en los procesos de toma de decisiones de inversores y consumidores. En las últimas décadas, los factores ESG se han convertido en un elemento clave en la evaluación de las empresas en el contexto de:
- análisis de inversiones
- elecciones de los consumidores
- el posicionamiento de las empresas en el mercado laboral
|
Inversores Un análisis de los riesgos ambientales, sociales y de gobernanza es un elemento esencial para evaluar la estabilidad a largo plazo de una empresa. La investigación realizada por la Dra. Anna Misztal indica que los factores ESG influyen en la resiliencia de las empresas ante las crisis y mitigan los riesgos asociados con los impactos sociales y ambientales negativos, al tiempo que les permiten construir una posición competitiva. En su análisis de las inversiones sostenibles, el Grupo Deutsche Bank enfatiza que el enfoque de los inversores hacia la información no financiera ha evolucionado de un mero elemento de construcción de imagen corporativa a una parte integral del análisis de los riesgos operativos, regulatorios y de reputación. La falta de datos ESG verificados puede considerarse un factor de riesgo que reduce el atractivo de inversión de una empresa. Los inversores prestan atención no solo al cumplimiento de las regulaciones aplicables, sino también a la disponibilidad de información sobre actividades específicas destinadas a lograr los objetivos de desarrollo sostenible. |
Consumidores La creciente importancia de la sostenibilidad también se refleja en la investigación sobre las elecciones de los consumidores. Si bien la apariencia, el precio y la calidad de un producto siguen desempeñando un papel clave, un número cada vez mayor de consumidores afirma prestar atención a los factores ESG incorporados en la política de una empresa. Un informe de PricewaterhouseCoopers muestra que los consumidores son significativamente más propensos a elegir productos de empresas que comunican de forma transparente su impacto positivo en el ámbito del desarrollo sostenible. El 76 por ciento de los encuestados en un estudio realizado por PwC declaró que estaba dispuesto a romper relaciones con empresas que incurren en prácticas poco éticas hacia el medio ambiente, los empleados o las comunidades. |
Según un informe de Deloitte sobre las decisiones profesionales de los profesionales de la Generación Y y Z, los candidatos son más propensos a elegir trabajar para empresas que:
- operan éticamente
- invierten en el desarrollo del personal
- demuestran preocupación por el medio ambiente
Las empresas que invierten en desarrollo sostenible son vistas como lugares más atractivos para trabajar, lo que les otorga una ventaja para atraer talento, además de reducir la rotación de personal y, a su vez, disminuir los costos de los procesos de contratación.
La presentación de informes de datos no financieros es vista por las empresas socialmente responsables no solo como una herramienta para los inversores, sino también como un medio para construir relaciones con las partes interesadas internas. Los informes de sostenibilidad transparentes fortalecen el sentido de confianza e identificación con la empresa, y también señalan la calidad de la gestión, lo que influye directamente en las decisiones de los empleados’ sobre si permanecer en la empresa. Las divulgaciones no financieras son cada vez más vistas por los empleados como una fuente fiable de información sobre:
- cultura corporativa
- condiciones laborales
- políticas de diversidad
- oportunidades de desarrollo
en otras palabras, aquellas áreas que influyen directamente en la satisfacción laboral.
Conclusión clave
La evolución de la RSC a la ESG representa un cambio significativo de declaraciones blandas y autopromocionales a datos de gestión duros y medibles. Para las empresas, esto significa la necesidad de estandarizar los procesos de recopilación de datos e implementar mecanismos fiables de gobierno corporativo.
En el próximo artículo, examinaré cómo se han incorporado estos principios en la Directiva CSRD de la UE y en las normas ESRS.