L'evoluzione dello sviluppo sostenibile: dalla CSR ai rigidi framework di ESG e SDGs
Il mondo degli affari di oggi sta affrontando una trasformazione normativa senza precedenti. La rendicontazione ESG non è più solo una questione di PR volontaria e di costruzione dell'immagine, ma è diventata un elemento chiave nella valutazione del rischio di investimento e della governance aziendale.
Come si è evoluto il concetto di sostenibilità, che risale a oltre trecento anni fa, in estesi sistemi di rendicontazione non finanziaria? In questo articolo, delineo le origini e l'evoluzione del concetto di sostenibilità, dalle prime dichiarazioni internazionali, attraverso l'era della CSR, fino ai requisiti di sostenibilità legati agli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite.
L'evoluzione del concetto di sviluppo sostenibile
Lo sviluppo sostenibile è un concetto basato sul soddisfacimento dei bisogni delle generazioni presenti in un modo che non comprometta la capacità delle generazioni future di soddisfare i propri bisogni. Il raggiungimento di questo obiettivo richiede l'integrazione simultanea di tre aree interconnesse:
- la protezione ambientale e l'uso responsabile delle risorse naturali;
- lo sviluppo economico che garantisce una distribuzione equa dei benefici; e
- lo sviluppo sociale che promuove la qualità della vita e il benessere delle società.
Questo approccio è stato formulato dalla Commissione Mondiale per l'Ambiente e lo Sviluppo nel Rapporto Brundtland del 1987, intitolato Il Nostro Futuro Comune, che rimane un punto di riferimento fondamentale per i quadri contemporanei delle politiche e strategie di sviluppo sostenibile.
La pubblicazione del Rapporto Brundtland è stata un momento spartiacque nel rafforzare l'idea di sviluppo sostenibile nel dibattito pubblico, sebbene il concetto stesso fosse emerso due secoli prima — fu formulato nel 1713 dal forestale tedesco Hans Karol Carlovitz. In questo contesto, lo sviluppo sostenibile si riferiva all'abbattimento di un numero di alberi tale da non compromettere la crescita delle foreste, con nuovi alberi piantati per sostituire quelli abbattuti.
Le origini del pensiero moderno sullo sviluppo sostenibile risalgono alla fine degli anni '60:
- Nel 1969, il Segretario Generale delle Nazioni Unite U Thant pubblicò il primo rapporto sulle questioni ambientali, segnando l'inizio dell'interesse istituzionale su questo tema all'interno dell'ONU. Il suo approccio si concentrava principalmente sull'integrazione della protezione ambientale nei processi di sviluppo socio-economico.
- Nel 1972, alla Conferenza ONU di Stoccolma, si tenne per la prima volta sulla scena internazionale una discussione approfondita sulla necessità di conciliare lo sviluppo economico con la protezione ambientale.
Un altro momento chiave fu il Vertice della Terra delle Nazioni Unite a Rio de Janeiro nel 1992, durante il quale fu adottata l'Agenda 21. Per la prima volta, riunì questioni ambientali, sociali ed economiche in modo così completo nel concetto globale di sviluppo sostenibile. Il documento comprendeva 40 capitoli dedicati a:
- modelli di consumo
- la protezione delle risorse naturali
- il ruolo delle comunità locali
- gli strumenti finanziari necessari per attuare misure di protezione ambientale
Il piano ha tenuto conto delle azioni governative, ma ha anche identificato il settore privato come uno dei pilastri chiave per l'attuazione dello sviluppo sostenibile.
La natura innovativa di questa agenda risiedeva nel rafforzare il ruolo delle imprese in questi processi. Alla conferenza di Rio de Janeiro, è stato dichiarato chiaramente per la prima volta che le imprese, insieme a governi, istituzioni internazionali e società civile, hanno un impatto reale sul cambiamento climatico. Il ruolo chiave delle imprese riguarda principalmente il consumo di risorse, ma anche la definizione delle condizioni di lavoro. Dal punto di vista dello sviluppo sostenibile, è inoltre importante sviluppare innovazioni che riducano le emissioni aziendali. L'Agenda 21 funge da punto di partenza per la moderna concezione dello sviluppo sostenibile, che integra la protezione ambientale con lo sviluppo economico.
Gli anni '90 hanno segnato una svolta nel modo in cui lo sviluppo sostenibile veniva considerato da una prospettiva finanziaria. Investitori e analisti finanziari hanno iniziato a riconoscere la correlazione tra i rischi ambientali e la performance finanziaria delle aziende. Questo cambiamento — da concetto etico a elemento chiave dell'analisi finanziaria — ha portato alla creazione, nel 1997, del primo quadro di rendicontazione non finanziaria, la Global Reporting Initiative (GRI).
Nel 1999, il Segretario Generale delle Nazioni Unite Kofi Annan, in un discorso tenuto al World Economic Forum, invitò i leader aziendali ad aderire al Global Compact delle Nazioni Unite (UNGC). L'obiettivo dell'iniziativa era rafforzare la cooperazione tra imprese e agenzie ONU negli sforzi congiunti per raggiungere obiettivi ambientali e sociali internazionali, principalmente relativi a:
- la protezione dei diritti umani
- condizioni di lavoro dignitose
- la protezione dell'ambiente
- la lotta alla corruzione
L'UNGC è diventata la prima iniziativa di così ampia portata volta a rafforzare la responsabilità sociale d'impresa. L'UNGC riunisce attualmente oltre 24.000 aziende in tutto il mondo.
|
Accordo di Parigi — 12 dicembre 2015 Il 12 dicembre 2015 è stato firmato l'Accordo di Parigi, che stabilisce, tra l'altro, l'obiettivo di limitare il riscaldamento globale e l'obbligo per gli Stati firmatari di presentare piani d'azione nazionali per la riduzione delle emissioni e l'adattamento ai cambiamenti climatici. |
Agenda 2030 — settembre 2015 Nel settembre dello stesso anno, è stata adottata anche l'Agenda 2030, firmata da tutti i 193 Stati membri delle Nazioni Unite. L'Agenda ha definito 17 Obiettivi di Sviluppo Sostenibile (SDG), con traguardi specifici per ciascun obiettivo da raggiungere entro il 2030. |
Questi eventi hanno innescato un'ondata di iniziative a favore dello sviluppo sostenibile, nell'ambito delle quali sono stati sviluppati oltre 600 standard di rendicontazione volontaria. Il rapido sviluppo dei quadri di divulgazione — creati da istituzioni internazionali, dal settore finanziario e da organismi di categoria — ha portato a un panorama di rendicontazione frammentato, in cui la comparabilità dei dati tra aziende che applicano standard diversi è diventata significativamente più difficile.
Le borse valori hanno iniziato a regolamentare in modo indipendente le questioni di sostenibilità, inclusa la rendicontazione non finanziaria.
- Nel 2015, solo poche borse valori pubblicavano linee guida sulla rendicontazione ESG, mentre entro il 2022 questo numero era salito a sessantanove.
- Allo stesso tempo, il numero di mercati in cui le divulgazioni ESG sono diventate obbligatorie è passato da quasi zero nel 2015 a trentaquattro nel 2022.
Questa tendenza dimostra che i mercati finanziari sono stati tra i primi a trattare le questioni di sostenibilità come un fattore chiave nel calcolo del rischio di investimento.
Dalle iniziative volontarie alla regolamentazione — il processo di definizione degli obblighi di rendicontazione
Un cambiamento fondamentale è arrivato con l'intervento dei regolatori nazionali e internazionali, che hanno cercato di portare ordine nel caos degli standard di rendicontazione:
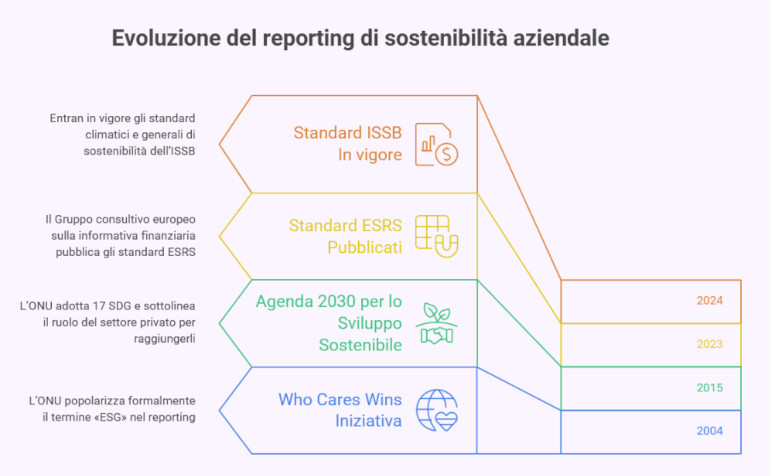
- Nell'Unione Europea è stata adottata la Direttiva sulla rendicontazione di sostenibilità aziendale (CSRD), che ha stabilito standard di rendicontazione ESRS uniformi,
- mentre negli Stati Uniti, la Securities and Exchange Commission (SEC) ha redatto la prima regolamentazione federale sulle informative di sostenibilità.
- Allo stesso tempo, l'International Sustainability Standards Board (ISSB), istituito dalla IFRS Foundation, ha sviluppato gli standard IFRS S1 e S2, pensati per fungere da quadro di riferimento globale per le informative.
Insieme al crescente numero di normative, si è verificato un chiaro spostamento dalla rendicontazione non finanziaria volontaria verso requisiti di rendicontazione obbligatori, che coprono una gamma sempre più ampia di aziende. In molte giurisdizioni, la rendicontazione sugli aspetti ESG è arrivata a essere trattata allo stesso livello della rendicontazione finanziaria, richiedendo standard di qualità dei dati comparabili e la verifica da parte di revisori indipendenti.
Tuttavia, nonostante il rafforzamento formale del ruolo della rendicontazione, negli ultimi anni si sono registrate forti tendenze verso l'indebolimento delle normative sulla sostenibilità sotto pressione politica.
|
Stati Uniti / UE Negli Stati Uniti, il movimento “anti-ESG backlash” ha svolto un ruolo significativo, contribuendo, tra le altre cose, alla sospensione delle normative federali sul clima. A livello UE, la Commissione Europea ha presentato la proposta Omnibus, che restringe notevolmente l'ambito di applicazione della CSRD sia per quanto riguarda le entità coperte sia per quanto riguarda la materia, riducendo il numero di società soggette alla direttiva fino all'80 per cento. |
Asia Allo stesso tempo, nei mercati asiatici — in particolare a Singapore, Hong Kong e Giappone — si osserva la tendenza opposta: le autorità di regolamentazione stanno gradualmente inasprendo i requisiti di rendicontazione ESG, rafforzando gli obblighi di divulgazione e implementando attivamente gli standard ISSB, con l'obiettivo di aumentare la trasparenza delle informazioni sulle entità quotate. |
La compresenza di questi processi significa che, invece dell'armonizzazione attesa dei sistemi di rendicontazione, stiamo assistendo a una polarizzazione degli approcci delle autorità di regolamentazione.
Di conseguenza, nonostante gli sforzi di armonizzazione da parte delle organizzazioni che sviluppano standard di rendicontazione e dei regolatori dei mercati finanziari, il panorama globale della rendicontazione di sostenibilità rimane estremamente diversificato. Queste differenze riguardano non solo l'ambito dei requisiti di informativa, ma anche presupposti concettuali fondamentali, come:
- la definizione di materialità — che determina direttamente l'ambito delle informative,
- il ruolo degli stakeholder, e
- la posizione della rendicontazione di sostenibilità rispetto alla rendicontazione finanziaria.
A livello di contenuto informativo, tuttavia, esiste un elevato grado di similarità tra i vari standard, derivante dalle loro basi comuni e dagli sforzi per promuovere l'interoperabilità intrapresi da organizzazioni come l'International Sustainability Standards Board e l'European Financial Reporting Advisory Group (EFRAG). Di conseguenza, le aziende multinazionali pubblicano tipicamente un unico report di sostenibilità, integrato da matrici di conformità per i vari standard, piuttosto che diversi documenti separati. Questo non elimina il problema della frammentazione, poiché le differenze negli obblighi normativi tra le giurisdizioni rappresentano un onere reale per le aziende che operano nel mercato internazionale.
Responsabilità Sociale d'Impresa
La rapida crescita delle catene di approvvigionamento globali e la delocalizzazione della produzione verso i paesi asiatici, guidate dalla riduzione dei costi, hanno evidenziato l'impatto di vasta portata delle attività aziendali sulla società e sull'ambiente. Questioni come l'inquinamento di acqua e aria, la deforestazione, le violazioni dei diritti dei lavoratori e le pratiche non etiche dei fornitori sono state ampiamente divulgate, portando anche le aziende più a valle nella catena di approvvigionamento a essere percepite come complici di questi impatti negativi. È stato sempre più riconosciuto che gli indicatori economici tradizionali non riflettono i costi completi delle operazioni di un'azienda.
L'esposizione pubblica di casi che coinvolgono abusi dei diritti umani, degrado ambientale o pratiche non etiche all'interno delle catene di approvvigionamento ha evidenziato che i fattori reputazionali possono influire sulla posizione finanziaria di un'azienda. Le aspettative riguardo alla trasparenza aziendale hanno cominciato a prendere forma in modo sempre più chiaro. È stato inoltre sottolineato che la responsabilità di un'azienda si estende oltre le proprie attività, includendo fornitori e partner commerciali. I boicottaggi dei consumatori e i rapporti delle istituzioni non governative hanno aumentato la pressione pubblica per migliorare l'etica aziendale.
Di conseguenza, le aziende iniziarono a sviluppare le loro prime strategie di responsabilità d'impresa, che inizialmente avevano natura dichiarativa e si basavano principalmente su attività caritatevoli, ma che rappresentarono un'importante fase di transizione verso un approccio successivo più sistematico.
In questo quadro, è emerso il concetto di responsabilità sociale d'impresa (RSI), che rappresenta il primo tentativo di applicare i principi dello sviluppo sostenibile a livello organizzativo. L'idea di RSI si concentrava su attività sociali, caritatevoli ed educative, e il suo obiettivo principale era costruire un'immagine aziendale positiva. Le iniziative intraprese nell'ambito della RSI erano volontarie e andavano oltre i requisiti legali.
La letteratura sottolinea che la mancanza di misurabilità e di standard formali per l'implementazione della CSR ha favorito il fenomeno del cosiddetto “social washing” — creando l'apparenza di azioni socialmente responsabili senza implementare pratiche specifiche che confermassero, al di là di ogni dubbio scientifico, l'effettiva attuazione delle misure che una determinata azienda dichiarava di adottare per la protezione ambientale. Di conseguenza, le aziende erano in grado di plasmare la narrazione sulla propria responsabilità in modo abbastanza libero, limitandola spesso a iniziative isolate o ad attività puramente di immagine che non erano supportate da risultati significativi.
Il concetto di ESG e la sua importanza per il reporting aziendale
Poiché le aspettative degli stakeholder sono cresciute, il concetto di responsabilità sociale d'impresa (CSR) è stato criticato per la sua mancanza di misurabilità e per creare margini di abuso. La CSR ha dovuto evolversi verso un quadro ESG più comparabile e regolamentato, che combina questioni ambientali, sociali e di governance. L'ESG si basa sull'analisi sia dei rischi finanziari che non finanziari e, in molte giurisdizioni, comporta anche una rendicontazione obbligatoria. Questo approccio consente agli stakeholder di confrontare le informazioni non finanziarie tra le aziende.
Il termine “ESG” è stato formalmente reso popolare nel 2004 attraverso l’iniziativa Who Cares Wins delle Nazioni Unite.
Ambientale (E)L'aspetto ambientale riguarda il modo in cui un'azienda utilizza le risorse naturali, il suo impatto sull'ambiente e come minimizza il suo impatto negativo, nonché la gestione dei rischi ambientali — se l'azienda identifica i rischi associati al cambiamento climatico e se costruisce resilienza qualora tali rischi si materializzino. |
Sociale (S)Il pilastro sociale riguarda le relazioni dell’azienda con le persone: dipendenti, fornitori, clienti e comunità locali. Copre temi come i diritti dei lavoratori, lo sviluppo dei dipendenti, i diritti umani nella catena di fornitura e l’impatto dell’attività — sia positivo che negativo — sul benessere sociale. |
Governance (G)La corporate governance riguarda la condotta etica degli affari. Le informazioni da divulgare in questo ambito concernono i meccanismi di controllo interno in atto e come viene garantita l'integrità dei processi decisionali. Questo ambito determina la capacità dell'azienda di gestire in modo responsabile i rischi ambientali e sociali. |
Gli standard di rendicontazione della sostenibilità, inclusi ESRS e ISSB, richiedono alle aziende di dimostrare come il consiglio di amministrazione supervisiona le questioni di sostenibilità, rendendo la corporate governance la pietra angolare della credibilità dell'intero processo di rendicontazione ESG.
La rendicontazione di sostenibilità come strumento per il raggiungimento degli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite
Nel settembre 2015, le Nazioni Unite hanno adottato l'Agenda 2030 per lo Sviluppo Sostenibile. Il piano comprende:
- 17 Obiettivi di Sviluppo Sostenibile (SDG), che a loro volta includono
- 169 traguardi volti a garantire un tenore di vita dignitoso in tutto il mondo, pace e progresso economico, nel rispetto dell'ambiente naturale e nella lotta al cambiamento climatico.
Il coinvolgimento del settore privato nel raggiungimento degli Obiettivi di Sviluppo Sostenibile è stata una priorità assoluta dell'Agenda 2030, poiché le imprese possiedono il potenziale innovativo e le tecnologie necessarie per conseguire questi obiettivi. La rendicontazione ESG richiede l'identificazione e la divulgazione degli impatti nelle aree ambientale, sociale e di governance, collegando le pratiche aziendali agli obiettivi globali di sviluppo sostenibile. Le aziende indicano inoltre nei loro report quali Obiettivi di Sviluppo Sostenibile delle Nazioni Unite stanno affrontando nell'ambito delle loro strategie.
A differenza delle precedenti iniziative dichiarative nel campo dello sviluppo sostenibile, il reporting ESG si basa su dati e indicatori quantitativi, consentendo il monitoraggio dei progressi verso gli obiettivi e la comparabilità dei risultati tra le aziende. Questa valutazione delle attività di un’azienda è coerente con l’approccio adottato nell’Agenda 2030, che sottolinea esplicitamente l’impegno al monitoraggio e alla rendicontazione dei contributi al raggiungimento degli SDG, sia da parte degli Stati che del settore privato.
Il Target 12.6 dell'SDG 12 (Consumo e Produzione Responsabili) riguarda “l'incoraggiamento delle imprese, in particolare quelle grandi e multinazionali, ad adottare pratiche di sviluppo sostenibile e a includere informazioni al riguardo nei loro rapporti periodici”, promuovendo così direttamente la rendicontazione ESG come strumento per favorire la responsabilità d'impresa.
Diversi standard di rendicontazione chiave sono direttamente collegati agli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite:
- La Global Reporting Initiative, uno dei primi framework di divulgazione globale, ha sviluppato una matrice che mostra i collegamenti tra gli indicatori GRI e i singoli SDG.
- Analogamente, gli standard di rendicontazione sviluppati dall'International Sustainability Standards Board (ISSB) sono collegati ai rischi climatici e di trasformazione identificati nell'ambito dell'Accordo di Parigi e attraverso gli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite.
- Gli European Sustainability Reporting Standards (ESRS) sono inoltre ideologicamente allineati con gli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite.
Il principio della doppia materialità, su cui si basano gli ESRS, è fondamentale in questo contesto. Esso presuppone che l'impatto di un'azienda sull'ambiente e sulla società sia importante quanto i suoi rischi finanziari. Gli SDG sottolineano inoltre l'interdipendenza degli obiettivi sociali, climatici ed economici. La rendicontazione di sostenibilità consente agli stakeholder di familiarizzare con le prestazioni delle aziende in questo ambito e, quindi, di valutare la portata del loro impegno nel raggiungimento di questi obiettivi.
L'importanza della rendicontazione non finanziaria per i principali gruppi di stakeholder
Con la crescita della consapevolezza pubblica, il reporting di sostenibilità ha assunto un ruolo sempre più significativo nei processi decisionali di investitori e consumatori. Negli ultimi decenni, i fattori ESG sono diventati un elemento chiave nella valutazione delle aziende nel contesto di:
- analisi degli investimenti
- scelte dei consumatori
- il posizionamento delle aziende nel mercato del lavoro
|
Investitori Un'analisi dei rischi ambientali, sociali e di governance è un elemento essenziale per valutare la stabilità a lungo termine di un'azienda. La ricerca condotta dalla Dott.ssa Anna Misztal indica che i fattori ESG influenzano la resilienza delle aziende alle crisi e mitigano i rischi associati agli impatti sociali e ambientali negativi, consentendo loro di costruire una posizione competitiva. Nell'analisi degli investimenti sostenibili, il Gruppo Deutsche Bank sottolinea che l'approccio degli investitori alla rendicontazione non finanziaria si è evoluto da un semplice elemento di costruzione dell'immagine aziendale a parte integrante dell'analisi dei rischi operativi, normativi e reputazionali. La mancanza di dati ESG verificati può essere considerata un fattore di rischio che riduce l'attrattiva di un'azienda per gli investimenti. Gli investitori prestano attenzione non solo alla conformità con le normative applicabili, ma anche alla disponibilità di informazioni su attività specifiche volte al raggiungimento degli obiettivi di sviluppo sostenibile. |
Consumatori La crescente importanza della sostenibilità si riflette anche nella ricerca sulle scelte dei consumatori. Sebbene l'aspetto, il prezzo e la qualità di un prodotto svolgano ancora un ruolo fondamentale, un numero crescente di consumatori dichiara di prestare attenzione ai fattori ESG integrati nella politica aziendale. Un rapporto di PricewaterhouseCoopers mostra che i consumatori sono significativamente più propensi a scegliere prodotti di aziende che comunicano in modo trasparente il proprio impatto positivo nell'ambito dello sviluppo sostenibile. Il 76 per cento degli intervistati in un sondaggio condotto da PwC ha dichiarato di essere disposto a interrompere i rapporti con aziende che adottano pratiche non etiche nei confronti dell'ambiente, dei dipendenti o delle comunità. |
Secondo un rapporto di Deloitte sulle decisioni di carriera dei professionisti delle Generazioni Y e Z, i candidati sono più propensi a scegliere di lavorare per aziende che:
- operano in modo etico
- investono nello sviluppo del personale
- dimostrano attenzione per l'ambiente
Le aziende che investono nello sviluppo sostenibile sono considerate luoghi di lavoro più attraenti, il che offre loro un vantaggio nell'attrarre talenti, oltre a ridurre il turnover del personale e, di conseguenza, abbassare i costi dei processi di reclutamento.
La rendicontazione dei dati non finanziari è vista dalle imprese socialmente responsabili non solo come uno strumento per gli investitori, ma anche come un mezzo per costruire relazioni con gli stakeholder interni. I report di sostenibilità trasparenti rafforzano il senso di fiducia e di identificazione con l'azienda e segnalano anche la qualità della gestione, che influenza direttamente le decisioni dei dipendenti riguardo alla permanenza in azienda. Le informazioni non finanziarie sono sempre più considerate dai dipendenti come una fonte affidabile di informazioni su:
- cultura aziendale
- condizioni di lavoro
- politiche di diversità
- opportunità di sviluppo
in altre parole, quelle aree che influenzano direttamente la soddisfazione lavorativa.
Concetto chiave
L'evoluzione dalla CSR alla ESG rappresenta un cambiamento significativo da dichiarazioni soft e auto-promozionali a dati di gestione concreti e misurabili. Per le aziende, ciò significa la necessità di standardizzare i processi di raccolta dati e implementare meccanismi affidabili di governance aziendale.
Nel prossimo articolo, esaminerò come questi principi siano stati incorporati nella direttiva CSRD dell'UE e negli standard ESRS.