Die Entwicklung der nachhaltigen Entwicklung: von CSR zu den starren Rahmenwerken von ESG und den SDGs
Die heutige Geschäftswelt steht vor einem beispiellosen regulatorischen Wandel. Die ESG-Berichterstattung ist nicht länger nur eine Frage freiwilliger PR- und Imagepflege, sondern ist zu einem zentralen Element bei der Bewertung von Anlagerisiken und der Unternehmensführung geworden.
Wie hat sich das Konzept der Nachhaltigkeit, das über dreihundert Jahre zurückreicht, zu umfangreichen nichtfinanziellen Berichtssystemen entwickelt? In diesem Artikel skizziere ich die Ursprünge und die Entwicklung des Nachhaltigkeitskonzepts – von den ersten internationalen Erklärungen über die Ära der CSR bis hin zu den Nachhaltigkeitsanforderungen, die mit den Zielen für nachhaltige Entwicklung der UN verbunden sind.
Die Entwicklung des Konzepts der nachhaltigen Entwicklung
Nachhaltige Entwicklung ist ein Konzept, das darauf basiert, die Bedürfnisse der heutigen Generationen so zu erfüllen, dass die Fähigkeit künftiger Generationen, ihre eigenen Bedürfnisse zu befriedigen, nicht beeinträchtigt wird. Um dieses Ziel zu erreichen, ist die gleichzeitige Integration von drei miteinander verbundenen Bereichen erforderlich:
- Umweltschutz und verantwortungsvoller Umgang mit natürlichen Ressourcen;
- wirtschaftliche Entwicklung, die eine gerechte Verteilung der Vorteile gewährleistet; und
- soziale Entwicklung, die Lebensqualität und das Wohlergehen der Gesellschaften fördert.
Dieser Ansatz wurde von der Weltkommission für Umwelt und Entwicklung im Brundtland-Bericht von 1987 formuliert, mit dem Titel Unsere gemeinsame Zukunft, der bis heute ein grundlegender Bezugspunkt für zeitgenössische Rahmenwerke nachhaltiger Entwicklungspolitiken und -strategien bleibt.
Die Veröffentlichung des Brundtland-Berichts war ein Wendepunkt für die Stärkung der Idee der nachhaltigen Entwicklung in der öffentlichen Debatte, obwohl das Konzept selbst bereits zwei Jahrhunderte zuvor entstanden war — es wurde 1713 von dem deutschen Förster Hans Karol Carlovitz formuliert. In diesem Zusammenhang bedeutete nachhaltige Entwicklung, nur so viele Bäume zu fällen, wie das Wachstum der Wälder nicht beeinträchtigen würde, wobei neue Bäume gepflanzt wurden, um die gefällten zu ersetzen.
Die Ursprünge des modernen Denkens über nachhaltige Entwicklung reichen bis in die späten 1960er Jahre zurück:
- 1969 veröffentlichte UN-Generalsekretär U Thant den ersten Bericht zu Umweltfragen, was den Beginn des institutionellen Interesses an diesem Thema innerhalb der UN markierte. Sein Ansatz konzentrierte sich in erster Linie auf die Integration des Umweltschutzes in sozioökonomische Entwicklungsprozesse.
- 1972 fand auf der UN-Konferenz in Stockholm erstmals auf internationaler Ebene eine umfassende Diskussion über die Notwendigkeit statt, wirtschaftliche Entwicklung mit Umweltschutz in Einklang zu bringen.
Ein weiterer wichtiger Moment war der Erdgipfel der Vereinten Nationen in Rio de Janeiro im Jahr 1992, auf dem die Agenda 21 verabschiedet wurde. Zum ersten Mal wurden Umwelt-, Sozial- und Wirtschaftsfragen in einem so umfassenden Rahmen im globalen Konzept der nachhaltigen Entwicklung zusammengeführt. Das Dokument umfasste 40 Kapitel, die sich folgenden Themen widmeten:
- Konsummuster
- den Schutz der natürlichen Ressourcen
- die Rolle der lokalen Gemeinschaften
- die finanziellen Instrumente, die zur Umsetzung von Umweltschutzmaßnahmen erforderlich sind
Der Plan berücksichtigte staatliche Maßnahmen, identifizierte jedoch auch den privaten Sektor als eine der tragenden Säulen für die Umsetzung nachhaltiger Entwicklung.
Das bahnbrechende Wesen dieser Agenda lag in der Stärkung der Rolle der Wirtschaft in diesen Prozessen. Auf der Konferenz in Rio de Janeiro wurde erstmals klar festgestellt, dass Unternehmen neben Regierungen, internationalen Institutionen und der Zivilgesellschaft einen realen Einfluss auf den Klimawandel haben. Die Schlüsselrolle der Wirtschaft bezieht sich in erster Linie auf den Ressourcenverbrauch, aber auch auf die Gestaltung der Arbeitsbedingungen. Aus der Perspektive der nachhaltigen Entwicklung ist es auch wichtig, Innovationen zu entwickeln, die die Emissionen von Unternehmen reduzieren. Die Agenda 21 dient als Ausgangspunkt für das moderne Verständnis nachhaltiger Entwicklung, die Umweltschutz mit wirtschaftlicher Entwicklung verbindet.
Die 1990er Jahre markierten einen Wendepunkt in der Art und Weise, wie nachhaltige Entwicklung aus finanzieller Perspektive betrachtet wurde. Investoren und Finanzanalysten begannen, den Zusammenhang zwischen Umweltrisiken und der finanziellen Leistung von Unternehmen zu erkennen. Dieser Wandel — von einem ethischen Konzept zu einem Schlüsselelement der Finanzanalyse — führte 1997 zur Schaffung des ersten nichtfinanziellen Berichtsrahmens, der Global Reporting Initiative (GRI).
1999 rief UN-Generalsekretär Kofi Annan in einer Rede beim Weltwirtschaftsforum Wirtschaftsführer dazu auf, dem Global Compact der Vereinten Nationen (UNGC) beizutreten. Ziel der Initiative war es, die Zusammenarbeit zwischen Unternehmen und UN-Agenturen bei gemeinsamen Anstrengungen zur Erreichung internationaler Umwelt- und Sozialziele zu stärken, die sich in erster Linie auf Folgendes beziehen:
- den Schutz der Menschenrechte
- menschenwürdige Arbeitsbedingungen
- den Umweltschutz
- die Korruptionsbekämpfung
Der UNGC war die erste Initiative dieser Größenordnung, die darauf abzielte, die soziale Verantwortung von Unternehmen zu stärken. Der UNGC vereint derzeit über 24.000 Unternehmen aus der ganzen Welt.
|
Pariser Abkommen — 12. Dezember 2015 Am 12. Dezember 2015 wurde das Pariser Abkommen unterzeichnet, das unter anderem das Ziel der Begrenzung der globalen Erwärmung sowie die Verpflichtung der Unterzeichnerstaaten festlegt, nationale Aktionspläne zur Emissionsreduzierung und Anpassung an den Klimawandel vorzulegen. |
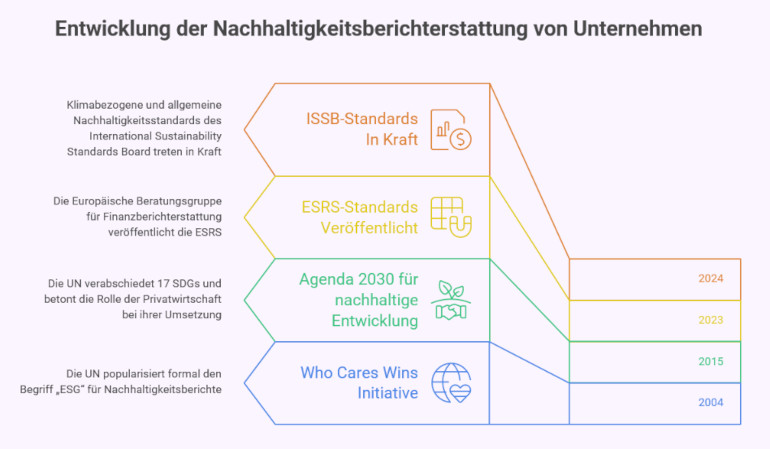
Agenda 2030 — September 2015 Im September desselben Jahres wurde auch die Agenda 2030 verabschiedet, die von allen 193 Mitgliedstaaten der Vereinten Nationen unterzeichnet wurde. Die Agenda legte 17 Ziele für nachhaltige Entwicklung (SDGs) fest, mit spezifischen Zielvorgaben unter jedem Ziel, die bis 2030 erreicht werden sollen. |
Diese Ereignisse lösten eine Welle von Initiativen zur Förderung nachhaltiger Entwicklung aus, in deren Rahmen über 600 freiwillige Berichtsstandards entwickelt wurden. Die rasche Entwicklung von Offenlegungsrahmen — geschaffen von internationalen Institutionen, dem Finanzsektor und Branchenverbänden — führte zu einer fragmentierten Berichtslandschaft, in der die Vergleichbarkeit von Daten zwischen Unternehmen, die unterschiedliche Standards anwenden, erheblich erschwert wurde.
Börsen haben begonnen, Nachhaltigkeitsthemen, einschließlich der nichtfinanziellen Berichterstattung, eigenständig zu regulieren.
- Im Jahr 2015 veröffentlichten nur wenige Börsen Leitlinien zur ESG-Berichterstattung, während diese Zahl bis 2022 auf neunundsechzig gestiegen war.
- Gleichzeitig stieg die Zahl der Märkte, in denen ESG-Offenlegungen verpflichtend wurden, von nahezu null im Jahr 2015 auf vierunddreißig im Jahr 2022.
Dieser Trend zeigt, dass die Finanzmärkte zu den ersten gehörten, die Nachhaltigkeitsthemen als Schlüsselfaktor bei der Berechnung des Anlagerisikos behandelten.
Von freiwilligen Initiativen zur Regulierung — der Prozess der Etablierung von Berichtspflichten
Ein grundlegender Wandel kam mit dem Eingreifen nationaler und internationaler Regulierungsbehörden, die versuchten, Ordnung in das Chaos der Berichtsstandards zu bringen:
- In der Europäischen Union wurde die Corporate Sustainability Reporting Directive (CSRD) verabschiedet, die einheitliche ESRS-Berichtsstandards festlegt,
- während in den Vereinigten Staaten die Securities and Exchange Commission (SEC) die erste bundesstaatliche Verordnung zu Nachhaltigkeitsangaben entwarf.
- Gleichzeitig hat der International Sustainability Standards Board (ISSB), der von der IFRS-Stiftung eingerichtet wurde, die Standards IFRS S1 und S2 entwickelt, die als globaler Rahmen für Offenlegungen dienen sollen.
Mit der wachsenden Zahl von Regulierungen hat sich ein deutlicher Wandel von der freiwilligen nichtfinanziellen Berichterstattung hin zu verpflichtenden Berichtspflichten vollzogen, die einen immer größeren Kreis von Unternehmen abdecken. In vielen Rechtsordnungen wird die Berichterstattung über ESG-Aspekte inzwischen gleichwertig mit der Finanzberichterstattung behandelt, was vergleichbare Datenqualitätsstandards und die Prüfung durch unabhängige Wirtschaftsprüfer erfordert.
Trotz der formalen Stärkung der Rolle der Berichterstattung gab es in den letzten Jahren jedoch starke Tendenzen zur Schwächung der Nachhaltigkeitsvorschriften unter politischem Druck.
|
Vereinigte Staaten / EU In den Vereinigten Staaten hat die Bewegung des “Anti-ESG-Backlash” eine bedeutende Rolle gespielt und unter anderem zur Aussetzung bundesstaatlicher Klimaregulierungen beigetragen. Auf EU-Ebene hat die Europäische Kommission den Omnibus-Vorschlag vorgelegt, der den Anwendungsbereich der CSRD sowohl hinsichtlich der erfassten Unternehmen als auch des Regelungsgegenstands erheblich einschränkt und die Zahl der von der Richtlinie betroffenen Unternehmen um bis zu 80 Prozent reduziert. |
Asien Gleichzeitig ist in den asiatischen Märkten — insbesondere in Singapur, Hongkong und Japan — der gegenteilige Trend zu beobachten: Die Regulierungsbehörden verschärfen schrittweise die ESG-Berichtspflichten, stärken die Offenlegungspflichten und setzen aktiv die ISSB-Standards um, mit dem Ziel, die Transparenz der Informationen über börsennotierte Unternehmen zu erhöhen. |
Das parallele Auftreten dieser Prozesse bedeutet, dass wir statt der erwarteten Harmonisierung der Berichtssysteme eine Polarisierung der Ansätze der Regulierungsbehörden beobachten.
Infolgedessen bleibt die globale Landschaft der Nachhaltigkeitsberichterstattung trotz der Harmonisierungsbemühungen von Organisationen, die Berichtsstandards entwickeln, und von Finanzmarktregulierungsbehörden äußerst vielfältig. Diese Unterschiede betreffen nicht nur den Umfang der Offenlegungspflichten, sondern auch grundlegende konzeptionelle Annahmen, wie zum Beispiel:
- die Definition der Wesentlichkeit — die den Umfang der Offenlegungen direkt prägt,
- die Rolle der Stakeholder und
- die Position der Nachhaltigkeitsberichterstattung im Verhältnis zur Finanzberichterstattung.
Auf der Ebene des Offenlegungsinhalts besteht jedoch eine hohe Ähnlichkeit zwischen den verschiedenen Standards, die auf ihren gemeinsamen Grundlagen und den Bemühungen zur Förderung der Interoperabilität beruht, die von Organisationen wie dem International Sustainability Standards Board und der European Financial Reporting Advisory Group (EFRAG) unternommen werden. Infolgedessen veröffentlichen multinationale Unternehmen in der Regel einen einzigen Nachhaltigkeitsbericht, ergänzt durch Compliance-Matrizen für verschiedene Standards, anstatt mehrere separate Dokumente. Dies beseitigt das Problem der Fragmentierung nicht, da Unterschiede bei den regulatorischen Verpflichtungen zwischen den Rechtsordnungen eine echte Belastung für Unternehmen darstellen, die auf dem internationalen Markt tätig sind.
Corporate Social Responsibility
Das rasche Wachstum globaler Lieferketten und die Verlagerung der Produktion in asiatische Länder, getrieben durch Kostensenkungen, haben die weitreichenden Auswirkungen unternehmerischer Aktivitäten auf Gesellschaft und Umwelt deutlich gemacht. Themen wie Wasser- und Luftverschmutzung, Abholzung, Verstöße gegen Arbeitnehmerrechte und unethische Praktiken von Lieferanten wurden weithin publik gemacht, was auch dazu führte, dass Unternehmen weiter unten in der Lieferkette als mitschuldig an diesen negativen Auswirkungen wahrgenommen wurden. Zunehmend wurde erkannt, dass traditionelle Wirtschaftsindikatoren die vollständigen Kosten der Geschäftstätigkeit eines Unternehmens nicht widerspiegeln.
Die öffentliche Bekanntmachung von Fällen mit Menschenrechtsverletzungen, Umweltzerstörung oder unethischen Praktiken in Lieferketten hat verdeutlicht, dass Reputationsfaktoren die finanzielle Lage eines Unternehmens beeinflussen können. Die Erwartungen an die Transparenz von Unternehmen wurden immer deutlicher formuliert. Es wurde auch darauf hingewiesen, dass die Verantwortung eines Unternehmens über seine eigenen Aktivitäten hinausgeht und auch Lieferanten und Geschäftspartner umfasst. Verbraucherboykotte und Berichte nichtstaatlicher Organisationen haben den öffentlichen Druck zur Verbesserung der Unternehmensethik erhöht.
Infolgedessen begannen Unternehmen, ihre ersten Strategien zur unternehmerischen Verantwortung zu entwickeln, die zunächst deklarativer Natur waren und hauptsächlich auf wohltätigen Aktivitäten basierten, die jedoch eine wichtige Übergangsphase zu einem späteren, systematischeren Ansatz darstellten.
In diesem Rahmen entstand das Konzept der sozialen Verantwortung von Unternehmen (CSR), das den ersten Versuch darstellte, die Prinzipien der nachhaltigen Entwicklung auf organisatorischer Ebene anzuwenden. Die Idee der CSR konzentrierte sich auf soziale, wohltätige und bildungsbezogene Aktivitäten, und ihr Hauptziel war es, ein positives Unternehmensimage aufzubauen. Initiativen im Rahmen der CSR waren freiwillig und gingen über gesetzliche Anforderungen hinaus.
Die Literatur betont, dass das Fehlen von Messbarkeit und formalen Standards für die Umsetzung von CSR das Phänomen des sogenannten “Social Washing” begünstigte — die Schaffung des Anscheins sozial verantwortlichen Handelns, ohne spezifische Praktiken umzusetzen, die über jeden wissenschaftlichen Zweifel erhaben die wirksame Umsetzung der Maßnahmen bestätigen würden, die ein bestimmtes Unternehmen für den Umweltschutz durchzuführen behauptete. Infolgedessen konnten Unternehmen die Darstellung ihrer Verantwortung recht frei gestalten und beschränkten sie oft auf einmalige Initiativen oder rein imagebildende Aktivitäten, die nicht durch nennenswerte Ergebnisse untermauert waren.
Das Konzept von ESG und seine Bedeutung für die Unternehmensberichterstattung
Da die Erwartungen der Stakeholder gestiegen sind, ist das Konzept der Corporate Social Responsibility (CSR) wegen seiner mangelnden Messbarkeit und des Spielraums für Missbrauch in die Kritik geraten. CSR musste sich hin zu einem vergleichbareren und regulierten ESG-Rahmenwerk entwickeln, das ökologische, soziale und Governance-Aspekte vereint. ESG basiert auf der Analyse sowohl finanzieller als auch nicht-finanzieller Risiken und beinhaltet in vielen Rechtsordnungen auch eine Berichtspflicht. Dieser Ansatz ermöglicht es den Stakeholdern, nicht-finanzielle Informationen zwischen Unternehmen zu vergleichen.
Der Begriff “ESG” wurde 2004 durch die UN’s Who Cares Wins -Initiative offiziell populärisiert.
Umwelt (E)Der Umweltaspekt betrifft die Art und Weise, wie ein Unternehmen natürliche Ressourcen nutzt, wie es die Umwelt beeinflusst und wie es seine negativen Auswirkungen minimiert, sowie das Management von Umweltrisiken — ob das Unternehmen Risiken im Zusammenhang mit dem Klimawandel identifiziert und ob es Widerstandsfähigkeit aufbaut, falls solche Risiken eintreten. |
Soziales (S)Die soziale Säule betrifft die Beziehungen des Unternehmens zu Menschen: Mitarbeitende, Lieferanten, Kunden und lokale Gemeinschaften. Sie umfasst Themen wie Arbeitsrechte, Mitarbeiterentwicklung, Menschenrechte in der Lieferkette sowie die Auswirkungen des Geschäfts — sowohl positive als auch negative — auf das soziale Wohlbefinden. |
Governance (G)Corporate Governance bezieht sich auf das ethische Verhalten von Unternehmen. Die Offenlegungen in diesem Bereich betreffen die vorhandenen internen Kontrollmechanismen und wie die Integrität der Entscheidungsprozesse sichergestellt wird. Dieser Bereich bestimmt die Fähigkeit des Unternehmens, Umwelt- und Sozialrisiken verantwortungsvoll zu managen. |
Nachhaltigkeitsberichtsstandards, einschließlich ESRS und ISSB, verlangen von Unternehmen, darzulegen, wie der Vorstand Nachhaltigkeitsthemen überwacht, was Corporate Governance zum Eckpfeiler der Glaubwürdigkeit des gesamten ESG-Berichtsprozesses macht.
Nachhaltigkeitsberichterstattung als Instrument zur Erreichung der UN-Ziele für nachhaltige Entwicklung
Im September 2015 verabschiedeten die Vereinten Nationen die Agenda 2030 für nachhaltige Entwicklung. Der Plan umfasst:
- 17 Ziele für nachhaltige Entwicklung (SDGs), die wiederum Folgendes beinhalten
- 169 Zielvorgaben, die darauf abzielen, weltweit einen angemessenen Lebensstandard, Frieden und wirtschaftlichen Fortschritt zu gewährleisten, während die natürliche Umwelt respektiert und der Klimawandel bekämpft wird.
Die Beteiligung des privaten Sektors an der Erreichung der Ziele für nachhaltige Entwicklung war eine hohe Priorität der Agenda 2030, da Unternehmen über das innovative Potenzial und die Technologien verfügen, die zur Erreichung dieser Ziele erforderlich sind. Die ESG-Berichterstattung erfordert die Identifizierung und Offenlegung von Auswirkungen in den Bereichen Umwelt, Soziales und Unternehmensführung und verbindet so die Geschäftspraxis mit den globalen Zielen für nachhaltige Entwicklung. Unternehmen geben in ihren Berichten auch an, welche UN-Ziele für nachhaltige Entwicklung sie im Rahmen ihrer Strategien verfolgen.
Im Gegensatz zu früheren, deklarativen Initiativen im Bereich der nachhaltigen Entwicklung basiert die ESG-Berichterstattung auf quantitativen Daten und Indikatoren, die die Überwachung der Fortschritte in Richtung der Ziele und die Vergleichbarkeit der Ergebnisse zwischen Unternehmen ermöglichen. Diese Bewertung der Aktivitäten eines Unternehmens steht im Einklang mit dem in der Agenda 2030 verfolgten Ansatz, der ausdrücklich die Verpflichtung zur Überwachung und Berichterstattung über Beiträge zur Erreichung der SDGs sowohl durch Staaten als auch durch den privaten Sektor betont.
Ziel 12.6 unter SDG 12 (Verantwortungsvoller Konsum und Produktion) betrifft die “Förderung von Unternehmen, insbesondere großen und multinationalen, nachhaltige Entwicklungspraktiken zu übernehmen und Informationen hierzu in ihre regelmäßigen Berichte aufzunehmen”, wodurch die ESG-Berichterstattung direkt als Instrument zur Förderung der unternehmerischen Verantwortung gestärkt wird.
Mehrere wichtige Berichtsstandards stehen in direktem Zusammenhang mit den Zielen für nachhaltige Entwicklung der Vereinten Nationen:
- Die Global Reporting Initiative, eines der ersten globalen Offenlegungsrahmenwerke, hat eine Matrix entwickelt, die die Verbindungen zwischen GRI-Indikatoren und einzelnen SDGs aufzeigt.
- Ebenso sind die vom International Sustainability Standards Board (ISSB) entwickelten Berichtsstandards mit den im Rahmen des Pariser Abkommens und der UN-Ziele für nachhaltige Entwicklung identifizierten Klima- und Transformationsrisiken verknüpft.
- Die European Sustainability Reporting Standards (ESRS) sind ebenfalls ideologisch mit den UN-Zielen für nachhaltige Entwicklung ausgerichtet.
Das Prinzip der doppelten Wesentlichkeit, auf dem die ESRS basieren, ist in diesem Zusammenhang von zentraler Bedeutung. Es geht davon aus, dass die Auswirkungen eines Unternehmens auf Umwelt und Gesellschaft ebenso wichtig sind wie seine finanziellen Risiken. Die SDGs betonen ebenfalls die gegenseitige Abhängigkeit von sozialen, klimatischen und wirtschaftlichen Zielen. Die Nachhaltigkeitsberichterstattung ermöglicht es den Stakeholdern, sich mit der Leistung der Unternehmen in diesem Bereich vertraut zu machen und dadurch das Ausmaß ihres Engagements für die Erreichung dieser Ziele zu bewerten.
Die Bedeutung der nichtfinanziellen Berichterstattung für wichtige Interessengruppen
Mit dem wachsenden öffentlichen Bewusstsein hat die Nachhaltigkeitsberichterstattung eine immer bedeutendere Rolle in den Entscheidungsprozessen von Investoren und Verbrauchern eingenommen. In den letzten Jahrzehnten sind ESG-Faktoren zu einem Schlüsselelement bei der Bewertung von Unternehmen in folgenden Kontexten geworden:
- Investitionsanalyse
- Verbraucherentscheidungen
- die Positionierung von Unternehmen auf dem Arbeitsmarkt
|
Investoren Eine Analyse der Umwelt-, Sozial- und Governance-Risiken ist ein wesentliches Element bei der Bewertung der langfristigen Stabilität eines Unternehmens. Die von Dr. Anna Misztal durchgeführte Forschung zeigt, dass ESG-Faktoren die Widerstandsfähigkeit von Unternehmen gegenüber Krisen beeinflussen und Risiken im Zusammenhang mit negativen sozialen und ökologischen Auswirkungen mindern, während sie ihnen zugleich den Aufbau einer Wettbewerbsposition ermöglichen. In ihrer Analyse nachhaltiger Investitionen betont die Deutsche Bank Gruppe, dass sich der Ansatz der Anleger gegenüber der nichtfinanziellen Berichterstattung von einem bloßen Element des Unternehmensimages zu einem integralen Bestandteil der Analyse operativer, regulatorischer und reputationsbezogener Risiken entwickelt hat. Ein Mangel an verifizierten ESG-Daten kann als Risikofaktor betrachtet werden, der die Attraktivität eines Unternehmens für Investoren verringert. Anleger achten nicht nur auf die Einhaltung geltender Vorschriften, sondern auch auf die Verfügbarkeit von Informationen über konkrete Maßnahmen zur Erreichung der Ziele für nachhaltige Entwicklung. |
Verbraucher Die wachsende Bedeutung von Nachhaltigkeit zeigt sich auch in der Forschung zu Verbraucherentscheidungen. Während das Erscheinungsbild, der Preis und die Qualität eines Produkts weiterhin eine Schlüsselrolle spielen, geben immer mehr Verbraucher an, dass sie auf die ESG-Faktoren achten, die in der Unternehmenspolitik verankert sind. Ein Bericht von PricewaterhouseCoopers zeigt, dass Verbraucher deutlich eher Produkte von Unternehmen wählen, die ihre positiven Auswirkungen im Bereich der nachhaltigen Entwicklung transparent kommunizieren. 76 Prozent der Befragten einer von PwC durchgeführten Umfrage gaben an, bereit zu sein, die Beziehungen zu Unternehmen abzubrechen, die sich unethisch gegenüber Umwelt, Mitarbeitern oder Gemeinschaften verhalten. |
Laut einem Bericht von Deloitte über die Karriereentscheidungen von Fachkräften der Generation Y und Z ist es wahrscheinlicher, dass Kandidaten sich für Unternehmen entscheiden, die:
- ethisch handeln
- in die Mitarbeiterentwicklung investieren
- Sorge für die Umwelt zeigen
Unternehmen, die in nachhaltige Entwicklung investieren, gelten als attraktivere Arbeitgeber, was ihnen einen Vorteil bei der Gewinnung von Talenten verschafft, die Mitarbeiterfluktuation reduziert und dadurch die Kosten für Rekrutierungsprozesse senkt.
Die Berichterstattung über nichtfinanzielle Daten wird von sozial verantwortlichen Unternehmen nicht nur als Instrument für Investoren betrachtet, sondern auch als Mittel zum Aufbau von Beziehungen zu internen Stakeholdern. Transparente Nachhaltigkeitsberichte stärken das Vertrauen und die Identifikation mit dem Unternehmen und signalisieren zudem die Qualität des Managements, was direkt die Entscheidungen der Mitarbeiter beeinflusst, ob sie im Unternehmen bleiben. Nichtfinanzielle Offenlegungen werden von Mitarbeitern zunehmend als verlässliche Informationsquelle zu folgenden Themen angesehen:
- Unternehmenskultur
- Arbeitsbedingungen
- Diversity-Richtlinien
- Entwicklungsmöglichkeiten
mit anderen Worten, jene Bereiche, die die Arbeitszufriedenheit direkt beeinflussen.
Wichtigste Erkenntnis
Die Entwicklung von CSR zu ESG stellt einen bedeutenden Wandel von weichen, selbstbeworbenen Aussagen hin zu harten, messbaren Managementdaten dar. Für Unternehmen bedeutet dies die Notwendigkeit, Datenerfassungsprozesse zu standardisieren und zuverlässige Mechanismen der Unternehmensführung zu implementieren.
Im nächsten Artikel werde ich untersuchen, wie diese Prinzipien in die CSRD-Richtlinie der EU und die ESRS-Standards integriert wurden.