L'évolution du développement durable : de la RSE aux cadres rigides de l'ESG et des ODD
Le monde des affaires d'aujourd'hui est confronté à une transformation réglementaire sans précédent. Le reporting ESG n'est plus simplement une question de relations publiques volontaires et de construction d'image, mais est devenu un élément clé dans l'évaluation du risque d'investissement et de la gouvernance d'entreprise.
Comment le concept de durabilité, qui remonte à plus de trois cents ans, a-t-il évolué pour devenir de vastes systèmes de reporting non financier ? Dans cet article, je présente les origines et l'évolution du concept de durabilité, depuis les premières déclarations internationales, en passant par l'ère de la RSE, jusqu'aux exigences de durabilité liées aux Objectifs de développement durable des Nations Unies.
L'évolution du concept de développement durable
Le développement durable est un concept fondé sur la satisfaction des besoins des générations présentes sans compromettre la capacité des générations futures à satisfaire leurs propres besoins. Atteindre cet objectif nécessite l'intégration simultanée de trois domaines interdépendants :
- la protection de l'environnement et l'utilisation responsable des ressources naturelles ;
- le développement économique garantissant une répartition équitable des bénéfices ; et
- le développement social favorisant la qualité de vie et le bien-être des sociétés.
Cette approche a été formulée par la Commission mondiale sur l'environnement et le développement dans le rapport Brundtland de 1987, intitulé Notre avenir à tous, qui demeure une référence fondamentale pour les cadres contemporains des politiques et stratégies de développement durable.
La publication du rapport Brundtland a été un moment charnière dans le renforcement de l'idée de développement durable dans le débat public, bien que le concept lui-même soit apparu deux siècles plus tôt — il a été formulé en 1713 par le forestier allemand Hans Karol Carlovitz. Dans ce contexte, le développement durable consistait à abattre uniquement le nombre d'arbres qui ne perturberait pas la croissance des forêts, de nouveaux arbres étant plantés pour remplacer ceux abattus.
Les origines de la réflexion moderne sur le développement durable remontent à la fin des années 1960 :
- En 1969, le Secrétaire général de l'ONU, U Thant, a publié le premier rapport sur les questions environnementales, marquant le début de l'intérêt institutionnel pour ce sujet au sein de l'ONU. Son approche se concentrait principalement sur l'intégration de la protection de l'environnement dans les processus de développement socio-économique.
- En 1972, lors de la Conférence des Nations Unies à Stockholm, une discussion approfondie sur la nécessité de concilier développement économique et protection de l'environnement a eu lieu pour la première fois sur la scène internationale.
Un autre moment clé a été le Sommet de la Terre des Nations Unies à Rio de Janeiro en 1992, au cours duquel l'Agenda 21 a été adopté. Pour la première fois, il a réuni les questions environnementales, sociales et économiques de manière aussi complète dans le concept global de développement durable. Le document comprenait 40 chapitres consacrés à :
- les modes de consommation
- la protection des ressources naturelles
- le rôle des communautés locales
- les instruments financiers nécessaires à la mise en œuvre des mesures de protection de l'environnement
Le plan a pris en compte les actions gouvernementales, mais a également identifié le secteur privé comme l'un des piliers clés pour la mise en œuvre du développement durable.
Le caractère novateur de ce programme résidait dans le renforcement du rôle des entreprises dans ces processus. Lors de la conférence de Rio de Janeiro, il a été clairement affirmé pour la première fois que les entreprises, aux côtés des gouvernements, des institutions internationales et de la société civile, ont un impact réel sur le changement climatique. Le rôle clé des entreprises concerne principalement la consommation des ressources, mais aussi la définition des conditions de travail. Du point de vue du développement durable, il est également important de développer des innovations qui réduisent les émissions des entreprises. L'Agenda 21 sert de point de départ à la compréhension moderne du développement durable, qui intègre la protection de l'environnement au développement économique.
Les années 1990 ont marqué un tournant dans la manière dont le développement durable était perçu d'un point de vue financier. Les investisseurs et les analystes financiers ont commencé à reconnaître la corrélation entre les risques environnementaux et la performance financière des entreprises. Ce changement — d'un concept éthique à un élément clé de l'analyse financière — a conduit à la création en 1997 du premier cadre de reporting non financier, la Global Reporting Initiative (GRI).
En 1999, le Secrétaire général de l'ONU, Kofi Annan, dans un discours prononcé au Forum économique mondial, a appelé les dirigeants d'entreprise à adhérer au Pacte mondial des Nations Unies (UNGC). L'objectif de cette initiative était de renforcer la coopération entre les entreprises et les agences des Nations Unies dans le cadre d'efforts conjoints visant à atteindre des objectifs internationaux en matière d'environnement et de société, principalement liés à :
- la protection des droits de l'homme
- des conditions de travail décentes
- la protection de l'environnement
- la lutte contre la corruption
L'UNGC est devenue la première initiative d'une telle envergure visant à renforcer la responsabilité sociale des entreprises. L'UNGC rassemble actuellement plus de 24 000 entreprises du monde entier.
|
Accord de Paris — 12 décembre 2015 Le 12 décembre 2015, l'Accord de Paris a été signé, fixant, entre autres, l'objectif de limiter le réchauffement climatique et l'obligation pour les États signataires de soumettre des plans d'action nationaux sur la réduction des émissions et l'adaptation au changement climatique. |
Agenda 2030 — septembre 2015 En septembre de la même année, l'Agenda 2030 a également été adopté, signé par les 193 États membres des Nations Unies. L'Agenda a défini 17 objectifs de développement durable (ODD), avec des cibles spécifiques pour chaque objectif à atteindre d'ici 2030. |
Ces événements ont déclenché une vague d'initiatives promouvant le développement durable, dans le cadre desquelles plus de 600 normes de reporting volontaire ont été élaborées. Le développement rapide des cadres de divulgation — créés par les institutions internationales, le secteur financier et les organismes professionnels — a conduit à un paysage de reporting fragmenté, dans lequel la comparabilité des données entre les entreprises appliquant différentes normes est devenue nettement plus difficile.
Les bourses ont commencé à réglementer les questions de durabilité, y compris le reporting non financier, de manière indépendante.
- En 2015, seules quelques bourses publiaient des lignes directrices sur le reporting ESG, alors qu'en 2022, ce nombre était passé à soixante-neuf.
- Dans le même temps, le nombre de marchés où les divulgations ESG sont devenues obligatoires est passé de près de zéro en 2015 à trente-quatre en 2022.
Cette tendance montre que les marchés financiers ont été parmi les premiers à traiter les enjeux de durabilité comme un facteur clé dans le calcul du risque d'investissement.
Des initiatives volontaires à la réglementation — le processus d'établissement des obligations de reporting
Un changement fondamental est survenu avec l'intervention des régulateurs nationaux et internationaux, qui ont cherché à mettre de l'ordre dans le chaos des normes de reporting :
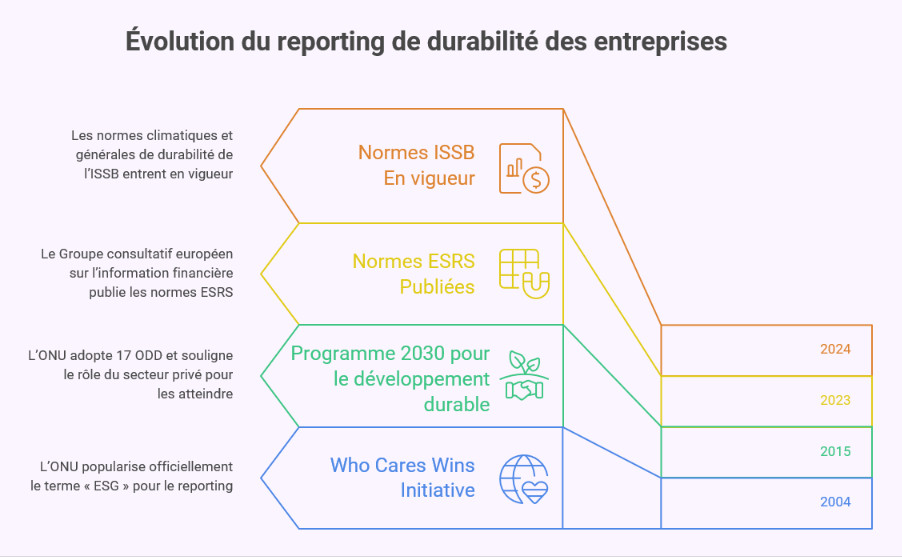
- Dans l'Union européenne, la directive sur le reporting de durabilité des entreprises (CSRD) a été adoptée, établissant des normes de reporting ESRS uniformes,
- tandis qu'aux États-Unis, la Securities and Exchange Commission (SEC) a rédigé le premier règlement fédéral sur les divulgations en matière de durabilité.
- Parallèlement, l'International Sustainability Standards Board (ISSB), créé par la Fondation IFRS, a élaboré les normes IFRS S1 et S2 destinées à servir de cadre mondial pour les informations à fournir.
Parallèlement au nombre croissant de réglementations, on observe un net passage de la publication d'informations non financières volontaire à des exigences de reporting obligatoires, couvrant un éventail toujours plus large d'entreprises. Dans de nombreuses juridictions, le reporting sur les aspects ESG est désormais traité au même niveau que le reporting financier, exigeant des normes de qualité des données comparables et une vérification par des auditeurs indépendants.
Cependant, malgré le renforcement formel du rôle de la communication d'informations, ces dernières années ont connu de fortes tendances à l'affaiblissement des réglementations en matière de durabilité sous la pression politique.
|
États-Unis / UE Aux États-Unis, le mouvement de “réaction anti-ESG” a joué un rôle important, contribuant, entre autres, à la suspension des réglementations climatiques fédérales. Au niveau de l'UE, la Commission européenne a présenté la proposition Omnibus, qui réduit considérablement le champ d'application de la CSRD tant en ce qui concerne les entités couvertes que les sujets traités, diminuant de près de 80 % le nombre d'entreprises soumises à la directive. |
Asie Parallèlement, sur les marchés asiatiques — notamment à Singapour, à Hong Kong et au Japon — on observe la tendance inverse : les régulateurs resserrent progressivement les exigences en matière de reporting ESG, renforcent les obligations de divulgation et mettent activement en œuvre les normes ISSB, dans le but d'accroître la transparence des informations sur les entités cotées. |
La concomitance de ces processus signifie que, plutôt que l'harmonisation attendue des systèmes de reporting, nous assistons à une polarisation des approches des régulateurs.
Par conséquent, malgré les efforts d'harmonisation déployés par les organisations qui élaborent les normes de reporting et les régulateurs des marchés financiers, le paysage mondial du reporting en matière de durabilité reste très diversifié. Ces différences ne concernent pas seulement le périmètre des exigences de divulgation, mais aussi des hypothèses conceptuelles fondamentales, telles que :
- la définition de la matérialité — qui façonne directement le périmètre des divulgations,
- le rôle des parties prenantes, et
- la position du reporting en matière de durabilité par rapport au reporting financier.
Au niveau du contenu des informations à divulguer, il existe toutefois un degré élevé de similitude entre les différentes normes, découlant de leurs fondements communs et des efforts visant à promouvoir l'interopérabilité entrepris par des organisations telles que l'International Sustainability Standards Board et l'European Financial Reporting Advisory Group (EFRAG). Par conséquent, les entreprises multinationales publient généralement un rapport de durabilité unique, complété par des matrices de conformité pour diverses normes, plutôt que plusieurs documents distincts. Cela n'élimine pas le problème de la fragmentation, car les différences dans les obligations réglementaires entre les juridictions imposent une charge réelle aux entreprises opérant sur le marché international.
Responsabilité sociale des entreprises
La croissance rapide des chaînes d'approvisionnement mondiales et la délocalisation de la production vers les pays asiatiques, motivées par la réduction des coûts, ont mis en évidence l'impact considérable des activités des entreprises sur la société et l'environnement. Des problèmes tels que la pollution de l'eau et de l'air, la déforestation, les violations des droits des travailleurs et les pratiques contraires à l'éthique des fournisseurs ont été largement médiatisés, ce qui a également conduit à ce que les entreprises situées plus en aval dans la chaîne d'approvisionnement soient perçues comme complices de ces impacts négatifs. Il a été de plus en plus reconnu que les indicateurs économiques traditionnels ne reflètent pas le coût total des opérations d'une entreprise.
L'exposition publique de cas impliquant des violations des droits de l'homme, la dégradation de l'environnement ou des pratiques contraires à l'éthique au sein des chaînes d'approvisionnement a mis en évidence que les facteurs de réputation peuvent affecter la situation financière d'une entreprise. Les attentes concernant la transparence des entreprises ont commencé à se préciser de plus en plus clairement. Il a également été souligné que la responsabilité d'une entreprise s'étend au-delà de ses propres activités pour inclure les fournisseurs et les partenaires commerciaux. Les boycotts des consommateurs et les rapports d'institutions non gouvernementales ont accru la pression publique pour améliorer l'éthique des entreprises.
Par conséquent, les entreprises ont commencé à élaborer leurs premières stratégies de responsabilité d'entreprise, qui étaient initialement de nature déclarative et reposaient principalement sur des activités caritatives, mais qui représentaient une étape de transition importante vers une approche ultérieure plus systématique.
Dans ce cadre, le concept de responsabilité sociale des entreprises (RSE) a émergé, représentant la première tentative d'appliquer les principes du développement durable au niveau organisationnel. L'idée de la RSE se concentrait sur les activités sociales, caritatives et éducatives, et son objectif principal était de construire une image d'entreprise positive. Les initiatives entreprises dans le cadre de la RSE étaient volontaires et allaient au-delà des exigences légales.
La littérature souligne que le manque de mesurabilité et de normes formelles pour la mise en œuvre de la RSE a favorisé le phénomène de ce que l'on appelle le “social washing” — créant l'apparence d'actions socialement responsables sans mettre en œuvre de pratiques spécifiques qui confirmeraient, au-delà de tout doute scientifique, la mise en œuvre effective des mesures qu'une entreprise donnée prétendait prendre pour la protection de l'environnement. En conséquence, les entreprises étaient en mesure de façonner le récit autour de leur responsabilité assez librement, le limitant souvent à des initiatives ponctuelles ou à des activités purement axées sur l'image qui n'étaient pas étayées par des résultats significatifs.
Le concept d'ESG et son importance pour le reporting d'entreprise
Alors que les attentes des parties prenantes ont augmenté, le concept de responsabilité sociale des entreprises (RSE) a été critiqué pour son manque de mesurabilité et pour créer une marge d'abus. La RSE a dû évoluer vers un cadre ESG plus comparable et réglementé, qui combine les enjeux environnementaux, sociaux et de gouvernance. L'ESG repose sur l'analyse des risques financiers et non financiers, et dans de nombreuses juridictions, il implique également un reporting obligatoire. Cette approche permet aux parties prenantes de comparer les informations non financières entre les entreprises.
Le terme “ESG” a été officiellement popularisé en 2004 grâce à l’initiative Who Cares Wins des Nations Unies.
Environnement (E)L’aspect environnemental concerne la manière dont une entreprise utilise les ressources naturelles, son impact sur l’environnement et la façon dont elle minimise ses effets négatifs, ainsi que la gestion des risques environnementaux — c’est-à-dire si l’entreprise identifie les risques liés au changement climatique et si elle renforce sa résilience en cas de matérialisation de ces risques. |
Social (S)Le pilier social concerne les relations de l’entreprise avec les personnes : employés, fournisseurs, clients et communautés locales. Il couvre des questions telles que les droits du travail, le développement des employés, les droits humains dans la chaîne d’approvisionnement, et l’impact de l’activité — à la fois positif et négatif — sur le bien-être social. |
Gouvernance (G)La gouvernance d'entreprise concerne la conduite éthique des affaires. Les informations divulguées dans ce domaine portent sur les mécanismes de contrôle interne en place et sur la manière dont l'intégrité des processus décisionnels est assurée. Ce domaine détermine la capacité de l'entreprise à gérer les risques environnementaux et sociaux de manière responsable. |
Les normes de reporting en matière de durabilité, notamment les ESRS et l'ISSB, exigent que les entreprises démontrent comment le conseil d'administration supervise les questions de durabilité, faisant de la gouvernance d'entreprise la pierre angulaire de la crédibilité de l'ensemble du processus de reporting ESG.
Le reporting de durabilité comme outil pour atteindre les Objectifs de développement durable des Nations Unies
En septembre 2015, les Nations Unies ont adopté le Programme de développement durable à l'horizon 2030. Ce plan comprend :
- 17 Objectifs de développement durable (ODD), qui incluent à leur tour
- 169 cibles visant à garantir un niveau de vie décent dans le monde, la paix et le progrès économique, tout en respectant l'environnement naturel et en luttant contre le changement climatique.
L'implication du secteur privé dans la réalisation des Objectifs de développement durable était une priorité élevée de l'Agenda 2030, car les entreprises possèdent le potentiel innovant et les technologies nécessaires pour atteindre ces objectifs. Le reporting ESG exige l'identification et la divulgation des impacts dans les domaines environnemental, social et de gouvernance, reliant les pratiques commerciales aux objectifs mondiaux de développement durable. Les entreprises indiquent également dans leurs rapports quels Objectifs de développement durable des Nations Unies elles abordent dans le cadre de leurs stratégies.
Contrairement aux initiatives antérieures, de nature déclarative, dans le domaine du développement durable, le reporting ESG repose sur des données et des indicateurs quantitatifs, permettant le suivi des progrès vers les objectifs et la comparabilité des résultats entre les entreprises. Cette évaluation des activités d’une entreprise est cohérente avec l’approche adoptée dans l’Agenda 2030, qui souligne explicitement l’engagement à suivre et à rendre compte des contributions à la réalisation des ODD, tant par les États que par le secteur privé.
La cible 12.6 de l'ODD 12 (Consommation et production responsables) concerne “l'encouragement des entreprises, en particulier les grandes entreprises et les multinationales, à adopter des pratiques de développement durable et à inclure des informations à ce sujet dans leurs rapports périodiques”, ce qui promeut directement le reporting ESG comme outil de promotion de la responsabilité des entreprises.
Plusieurs normes de reporting clés sont directement liées aux Objectifs de développement durable des Nations Unies :
- La Global Reporting Initiative, l'un des premiers cadres de divulgation mondiaux, a développé une matrice montrant les liens entre les indicateurs GRI et les ODD individuels.
- De même, les normes de reporting élaborées par l'International Sustainability Standards Board (ISSB) sont liées aux risques climatiques et de transformation identifiés dans le cadre de l'Accord de Paris et des Objectifs de développement durable des Nations Unies.
- Les normes européennes de reporting en matière de durabilité (ESRS) sont également alignées idéologiquement sur les Objectifs de développement durable des Nations Unies.
Le principe de double matérialité, sur lequel reposent les ESRS, est essentiel dans ce contexte. Il suppose que l’impact d’une entreprise sur l’environnement et la société est tout aussi important que ses risques financiers. Les ODD soulignent également l’interdépendance des objectifs sociaux, climatiques et économiques. Le reporting de durabilité permet aux parties prenantes de se familiariser avec les performances des entreprises dans ce domaine et, ainsi, d’évaluer l’étendue de leur engagement à atteindre ces objectifs.
L'importance du reporting extra-financier pour les principaux groupes de parties prenantes
À mesure que la sensibilisation du public a grandi, le reporting de durabilité a commencé à jouer un rôle de plus en plus important dans les processus décisionnels des investisseurs et des consommateurs. Au cours des dernières décennies, les facteurs ESG sont devenus un élément clé de l'évaluation des entreprises dans le contexte de :
- l'analyse des investissements
- les choix des consommateurs
- le positionnement des entreprises sur le marché du travail
|
Investisseurs Une analyse des risques environnementaux, sociaux et de gouvernance est un élément essentiel pour évaluer la stabilité à long terme d’une entreprise. Les recherches menées par le Dr Anna Misztal indiquent que les facteurs ESG influencent la résilience des entreprises face aux crises et atténuent les risques associés aux impacts sociaux et environnementaux négatifs, tout en leur permettant de bâtir une position concurrentielle. Dans son analyse des investissements durables, le groupe Deutsche Bank souligne que l’approche des investisseurs en matière de reporting non financier a évolué, passant d’un simple élément de construction d’image d’entreprise à une partie intégrante de l’analyse des risques opérationnels, réglementaires et de réputation. Un manque de données ESG vérifiées peut être considéré comme un facteur de risque qui réduit l’attrait d’une entreprise pour les investisseurs. Les investisseurs prêtent attention non seulement à la conformité avec les réglementations applicables, mais aussi à la disponibilité d’informations sur les activités spécifiques visant à atteindre les objectifs de développement durable. |
Consommateurs L'importance croissante de la durabilité se reflète également dans les recherches sur les choix des consommateurs. Bien que l'apparence, le prix et la qualité d'un produit jouent toujours un rôle clé, un nombre croissant de consommateurs déclarent prêter attention aux facteurs ESG intégrés dans la politique d'une entreprise. Un rapport de PricewaterhouseCoopers montre que les consommateurs sont nettement plus susceptibles de choisir des produits provenant d'entreprises qui communiquent de manière transparente sur leur impact positif dans le domaine du développement durable. 76 pour cent des personnes interrogées dans le cadre d'une enquête menée par PwC ont déclaré être prêtes à rompre leurs liens avec des entreprises adoptant des pratiques contraires à l'éthique envers l'environnement, les employés ou les communautés. |
Selon un rapport de Deloitte sur les décisions de carrière des professionnels des générations Y et Z, les candidats sont plus susceptibles de choisir de travailler pour des entreprises qui :
- opèrent de manière éthique
- investissent dans le développement de leurs employés
- démontrent un souci de l'environnement
Les entreprises qui investissent dans le développement durable sont perçues comme des lieux de travail plus attractifs, ce qui leur confère un avantage pour attirer les talents, tout en réduisant le turnover du personnel et, par conséquent, en diminuant les coûts liés aux processus de recrutement.
La communication de données non financières est perçue par les entreprises socialement responsables non seulement comme un outil destiné aux investisseurs, mais aussi comme un moyen de construire des relations avec les parties prenantes internes. Des rapports de développement durable transparents renforcent le sentiment de confiance et d'identification à l'entreprise, et signalent également la qualité de la gestion, ce qui influence directement les décisions des employés quant à leur maintien dans l'entreprise. Les informations non financières sont de plus en plus considérées par les employés comme une source fiable d'informations sur :
- la culture d'entreprise
- les conditions de travail
- politiques de diversité
- opportunités de développement
en d'autres termes, les domaines qui influencent directement la satisfaction au travail.
Point clé à retenir
L'évolution de la RSE vers l'ESG représente un changement significatif, passant de déclarations générales et autopromotionnelles à des données de gestion concrètes et mesurables. Pour les entreprises, cela implique la nécessité de normaliser les processus de collecte de données et de mettre en œuvre des mécanismes fiables de gouvernance d'entreprise.
Dans le prochain article, j'examinerai comment ces principes ont été intégrés dans la directive CSRD de l'UE et les normes ESRS.