Ewolucja zrównoważonego rozwoju: od CSR do sztywnych ram ESG i SDGs
Dzisiejszy świat biznesu stoi w obliczu bezprecedensowej transformacji regulacyjnej. Raportowanie ESG nie jest już jedynie kwestią dobrowolnego PR i budowania wizerunku, ale stało się kluczowym elementem oceny ryzyka inwestycyjnego i ładu korporacyjnego.
Jak koncepcja zrównoważonego rozwoju, której początki sięgają ponad trzystu lat, ewoluowała w rozbudowane systemy raportowania niefinansowego? W tym artykule przedstawiam genezę i ewolucję koncepcji zrównoważonego rozwoju – od pierwszych deklaracji międzynarodowych, przez erę CSR, po wymogi zrównoważonego rozwoju związane z Celami Zrównoważonego Rozwoju ONZ.
Ewolucja koncepcji zrównoważonego rozwoju
Zrównoważony rozwój to koncepcja oparta na zaspokajaniu potrzeb obecnych pokoleń w sposób, który nie ogranicza możliwości przyszłych pokoleń do zaspokajania ich własnych potrzeb. Osiągnięcie tego celu wymaga jednoczesnej integracji trzech powiązanych ze sobą obszarów:
- ochrona środowiska i odpowiedzialne korzystanie z zasobów naturalnych;
- rozwój gospodarczy zapewniający sprawiedliwy podział korzyści; oraz
- rozwój społeczny promujący jakość życia i dobrobyt społeczeństw.
Podejście to zostało sformułowane przez Światową Komisję ds. Środowiska i Rozwoju w Raporcie Brundtland z 1987 roku, zatytułowanym Nasza wspólna przyszłość, który pozostaje fundamentalnym punktem odniesienia dla współczesnych ram polityk i strategii zrównoważonego rozwoju.
Publikacja Raportu Brundtland była przełomowym momentem we wzmacnianiu idei zrównoważonego rozwoju w debacie publicznej, chociaż sama koncepcja pojawiła się dwa wieki wcześniej — została sformułowana w 1713 roku przez niemieckiego leśnika Hansa Karola Carlovitza. W tym kontekście zrównoważony rozwój oznaczał wycinanie tylko tylu drzew, ile nie zakłóciłoby wzrostu lasów, przy czym sadzono nowe drzewa, aby zastąpić te wycięte.
Początki współczesnego myślenia o zrównoważonym rozwoju sięgają końca lat 60. XX wieku:
- W 1969 roku Sekretarz Generalny ONZ U Thant opublikował pierwszy raport dotyczący kwestii środowiskowych, co zapoczątkowało instytucjonalne zainteresowanie tym tematem w ramach ONZ. Jego podejście koncentrowało się przede wszystkim na włączeniu ochrony środowiska do procesów rozwoju społeczno-gospodarczego.
- W 1972 roku, podczas Konferencji ONZ w Sztokholmie, po raz pierwszy na arenie międzynarodowej odbyła się kompleksowa dyskusja na temat potrzeby pogodzenia rozwoju gospodarczego z ochroną środowiska.
Kolejnym kluczowym momentem był Szczyt Ziemi Organizacji Narodów Zjednoczonych w Rio de Janeiro w 1992 roku, podczas którego przyjęto Agendę 21. Po raz pierwszy połączono w tak kompleksowy sposób kwestie środowiskowe, społeczne i gospodarcze w ramach globalnej koncepcji zrównoważonego rozwoju. Dokument składał się z 40 rozdziałów poświęconych:
- wzorcom konsumpcji
- ochronie zasobów naturalnych
- roli społeczności lokalnych
- instrumentom finansowym niezbędnym do wdrożenia środków ochrony środowiska
Plan uwzględniał działania rządu, ale także wskazał sektor prywatny jako jeden z kluczowych filarów wdrażania zrównoważonego rozwoju.
Przełomowy charakter tej agendy polegał na wzmocnieniu roli biznesu w tych procesach. Na konferencji w Rio de Janeiro po raz pierwszy jasno stwierdzono, że przedsiębiorstwa, obok rządów, instytucji międzynarodowych i społeczeństwa obywatelskiego, mają realny wpływ na zmiany klimatu. Kluczowa rola biznesu wiąże się przede wszystkim z konsumpcją zasobów, ale także z kształtowaniem warunków pracy. Z perspektywy zrównoważonego rozwoju istotne jest również rozwijanie innowacji, które ograniczają emisje przedsiębiorstw. Agenda 21 stanowi punkt wyjścia dla nowoczesnego rozumienia zrównoważonego rozwoju, który integruje ochronę środowiska z rozwojem gospodarczym.
Lata 90. XX wieku stanowiły punkt zwrotny w sposobie postrzegania zrównoważonego rozwoju z perspektywy finansowej. Inwestorzy i analitycy finansowi zaczęli dostrzegać korelację między ryzykiem środowiskowym a wynikami finansowymi przedsiębiorstw. Ta zmiana — od koncepcji etycznej do kluczowego elementu analizy finansowej — doprowadziła w 1997 roku do powstania pierwszych ram raportowania niefinansowego, Global Reporting Initiative (GRI).
W 1999 roku Sekretarz Generalny ONZ Kofi Annan podczas przemówienia na Światowym Forum Ekonomicznym wezwał liderów biznesu do przyłączenia się do Globalnego Paktu ONZ (UNGC). Celem inicjatywy było wzmocnienie współpracy między przedsiębiorstwami a agencjami ONZ we wspólnych działaniach na rzecz osiągnięcia międzynarodowych celów środowiskowych i społecznych, dotyczących przede wszystkim:
- ochrony praw człowieka
- godnych warunków pracy
- ochrony środowiska
- walki z korupcją
UNGC stał się pierwszą inicjatywą o tak szerokim zakresie, mającą na celu wzmocnienie społecznej odpowiedzialności biznesu. UNGC obecnie zrzesza ponad 24 000 firm z całego świata.
|
Porozumienie paryskie — 12 grudnia 2015 r 12 grudnia 2015 r. podpisano Porozumienie paryskie, które określa między innymi cel ograniczenia globalnego ocieplenia oraz obowiązek państw-stron do przedkładania krajowych planów działań dotyczących redukcji emisji i adaptacji do zmian klimatu. |
Agenda 2030 — wrzesień 2015 r We wrześniu tego samego roku przyjęto również Agendę 2030, podpisaną przez wszystkie 193 państwa członkowskie Organizacji Narodów Zjednoczonych. Agenda określiła 17 Celów Zrównoważonego Rozwoju (SDGs), z konkretnymi zadaniami pod każdym celem, które mają zostać osiągnięte do 2030 roku. |
Te wydarzenia zapoczątkowały falę inicjatyw promujących zrównoważony rozwój, w ramach których opracowano ponad 600 dobrowolnych standardów raportowania. Szybki rozwój ram ujawniania informacji — stworzonych przez instytucje międzynarodowe, sektor finansowy i organizacje branżowe — doprowadził do rozdrobnienia krajobrazu raportowania, w którym porównywalność danych między firmami stosującymi różne standardy stała się znacznie trudniejsza.
Giełdy papierów wartościowych zaczęły samodzielnie regulować kwestie zrównoważonego rozwoju, w tym raportowanie niefinansowe.
- W 2015 r. tylko nieliczne giełdy publikowały wytyczne dotyczące raportowania ESG, podczas gdy do 2022 r. liczba ta wzrosła do sześćdziesięciu dziewięciu.
- W tym samym czasie liczba rynków, na których ujawnianie informacji ESG stało się obowiązkowe, wzrosła z bliskiego zera w 2015 r. do trzydziestu czterech w 2022 r.
Ten trend pokazuje, że rynki finansowe należały do pierwszych, które potraktowały kwestie zrównoważonego rozwoju jako kluczowy czynnik przy obliczaniu ryzyka inwestycyjnego.
Od inicjatyw dobrowolnych do regulacji — proces ustanawiania obowiązków sprawozdawczych
Zasadnicza zmiana nastąpiła wraz z interwencją krajowych i międzynarodowych organów regulacyjnych, które dążyły do uporządkowania chaosu w standardach raportowania:
- W Unii Europejskiej przyjęto dyrektywę CSRD (Corporate Sustainability Reporting Directive), ustanawiającą jednolite standardy raportowania ESRS,
- natomiast w Stanach Zjednoczonych Komisja Papierów Wartościowych i Giełd (SEC) opracowała pierwsze federalne rozporządzenie dotyczące ujawnień związanych ze zrównoważonym rozwojem.
- W tym samym czasie Międzynarodowa Rada Standardów Zrównoważonego Rozwoju (ISSB), ustanowiona przez Fundację IFRS, opracowała standardy IFRS S1 i S2, które mają służyć jako globalne ramy ujawnień.
Wraz z rosnącą liczbą regulacji nastąpiło wyraźne przejście od dobrowolnej sprawozdawczości niefinansowej do obowiązkowych wymogów raportowania, obejmujących coraz szerszy zakres przedsiębiorstw. W wielu jurysdykcjach raportowanie w zakresie ESG zaczęto traktować na równi ze sprawozdawczością finansową, wymagając porównywalnych standardów jakości danych oraz weryfikacji przez niezależnych audytorów.
Jednak pomimo formalnego wzmocnienia roli raportowania, w ostatnich latach obserwuje się silne tendencje w kierunku osłabiania przepisów dotyczących zrównoważonego rozwoju pod presją polityczną.
|
Stany Zjednoczone / UE W Stanach Zjednoczonych ruch “antyesgowego sprzeciwu” odegrał znaczącą rolę, przyczyniając się między innymi do zawieszenia federalnych regulacji klimatycznych. Na poziomie UE Komisja Europejska przedstawiła propozycję Omnibus, która znacznie zawęża zakres CSRD zarówno pod względem objętych podmiotów, jak i przedmiotu regulacji, zmniejszając liczbę spółek podlegających dyrektywie nawet o 80 procent. |
Azja Jednocześnie na rynkach azjatyckich — zwłaszcza w Singapurze, Hongkongu i Japonii — obserwuje się odwrotny trend: organy regulacyjne stopniowo zaostrzają wymogi dotyczące raportowania ESG, wzmacniają obowiązki ujawniania informacji i aktywnie wdrażają standardy ISSB, w celu zwiększenia przejrzystości informacji o podmiotach notowanych na giełdzie. |
Równoległe występowanie tych procesów oznacza, że zamiast oczekiwanej harmonizacji systemów raportowania obserwujemy polaryzację podejść organów regulacyjnych.
W rezultacie, pomimo działań harmonizacyjnych podejmowanych przez organizacje opracowujące standardy raportowania oraz regulatorów rynków finansowych, globalny krajobraz raportowania zrównoważonego rozwoju pozostaje bardzo zróżnicowany. Różnice te dotyczą nie tylko zakresu wymogów ujawniania informacji, ale także fundamentalnych założeń koncepcyjnych, takich jak:
- definicja istotności — która bezpośrednio kształtuje zakres ujawnień,
- rola interesariuszy oraz
- pozycja raportowania zrównoważonego rozwoju w odniesieniu do raportowania finansowego.
Na poziomie treści ujawnień istnieje jednak duże podobieństwo między poszczególnymi standardami, wynikające z ich wspólnych podstaw oraz działań na rzecz interoperacyjności podejmowanych przez organizacje takie jak Międzynarodowa Rada Standardów Zrównoważonego Rozwoju (ISSB) i Europejska Grupa Doradcza ds. Sprawozdawczości Finansowej (EFRAG). W rezultacie firmy międzynarodowe zazwyczaj publikują jeden raport dotyczący zrównoważonego rozwoju, uzupełniony macierzami zgodności dla różnych standardów, zamiast kilku odrębnych dokumentów. Nie eliminuje to jednak problemu fragmentacji, ponieważ różnice w obowiązkach regulacyjnych w poszczególnych jurysdykcjach stanowią realne obciążenie dla firm działających na rynku międzynarodowym.
Społeczna odpowiedzialność biznesu
Szybki rozwój globalnych łańcuchów dostaw oraz przenoszenie produkcji do krajów azjatyckich, napędzane cięciem kosztów, uwydatniły dalekosiężny wpływ działalności przedsiębiorstw na społeczeństwo i środowisko. Problemy takie jak zanieczyszczenie wody i powietrza, wylesianie, naruszanie praw pracowniczych oraz nieetyczne praktyki dostawców stały się szeroko nagłaśniane, co doprowadziło również do postrzegania przedsiębiorstw znajdujących się dalej w łańcuchu dostaw jako współwinnych tych negatywnych skutków. Coraz częściej dostrzegano, że tradycyjne wskaźniki ekonomiczne nie odzwierciedlają pełnych kosztów działalności firmy.
Publiczne ujawnienie przypadków naruszeń praw człowieka, degradacji środowiska lub nieetycznych praktyk w łańcuchach dostaw podkreśliło, że czynniki reputacyjne mogą wpływać na sytuację finansową firmy. Oczekiwania dotyczące przejrzystości biznesowej zaczęły się kształtować coraz wyraźniej. Zwrócono również uwagę, że odpowiedzialność firmy wykracza poza jej własną działalność i obejmuje dostawców oraz partnerów biznesowych. Bojkoty konsumenckie i raporty organizacji pozarządowych zwiększyły presję publiczną na poprawę etyki korporacyjnej.
W rezultacie firmy zaczęły opracowywać swoje pierwsze strategie odpowiedzialności korporacyjnej, które początkowo miały charakter deklaratywny i opierały się głównie na działalności charytatywnej, ale stanowiły ważny etap przejściowy w kierunku późniejszego, bardziej systematycznego podejścia.
W ramach tego podejścia pojawiła się koncepcja społecznej odpowiedzialności biznesu (CSR), stanowiąca pierwszą próbę zastosowania zasad zrównoważonego rozwoju na poziomie organizacyjnym. Idea CSR koncentrowała się na działaniach społecznych, charytatywnych i edukacyjnych, a jej głównym celem było budowanie pozytywnego wizerunku firmy. Inicjatywy podejmowane w ramach CSR miały charakter dobrowolny i wykraczały poza wymogi prawne.
Literatura podkreśla, że brak mierzalności i formalnych standardów wdrażania CSR sprzyjał zjawisku tzw. “social washingu” — tworzeniu pozorów działań społecznie odpowiedzialnych bez wdrażania konkretnych praktyk, które potwierdzałyby ponad naukową wątpliwość skuteczne wdrażanie środków, które dana firma deklarowała jako realizowane na rzecz ochrony środowiska. W rezultacie firmy mogły dość swobodnie kształtować narrację wokół swojej odpowiedzialności, często ograniczając ją do jednorazowych inicjatyw lub działań czysto wizerunkowych, które nie były poparte znaczącymi rezultatami.
Koncepcja ESG i jej znaczenie dla raportowania korporacyjnego
W miarę jak rosły oczekiwania interesariuszy, koncepcja społecznej odpowiedzialności biznesu (CSR) spotkała się z krytyką ze względu na brak mierzalności oraz stwarzanie pola do nadużyć. CSR musiała ewoluować w kierunku bardziej porównywalnych i regulowanych ram ESG, które łączą kwestie środowiskowe, społeczne i związane z ładem korporacyjnym. ESG opiera się na analizie zarówno ryzyk finansowych, jak i niefinansowych, a w wielu jurysdykcjach wiąże się również z obowiązkowym raportowaniem. Takie podejście umożliwia interesariuszom porównywanie informacji niefinansowych między firmami.
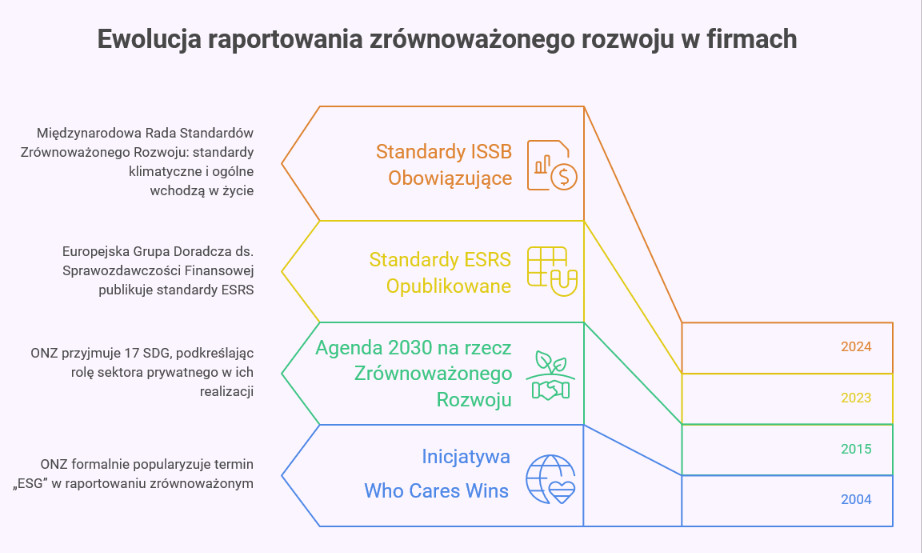
Termin “ESG” został formalnie spopularyzowany w 2004 roku dzięki inicjatywie ONZ Who Cares Wins .
Środowisko (E)Aspekt środowiskowy dotyczy sposobu, w jaki firma wykorzystuje zasoby naturalne, jej wpływu na środowisko oraz minimalizacji negatywnego oddziaływania, a także zarządzania ryzykiem środowiskowym — czy firma identyfikuje ryzyka związane ze zmianą klimatu i czy buduje odporność na wypadek ich materializacji. |
Społeczeństwo (S)Filar społeczny dotyczy relacji firmy z ludźmi: pracownikami, dostawcami, klientami i społecznościami lokalnymi. Obejmuje takie kwestie jak prawa pracownicze, rozwój pracowników, prawa człowieka w łańcuchu dostaw oraz wpływ działalności gospodarczej — zarówno pozytywny, jak i negatywny — na dobrobyt społeczny. |
Ład korporacyjny (G)Ład korporacyjny odnosi się do etycznego prowadzenia działalności gospodarczej. Ujawnienia w tym obszarze dotyczą istniejących mechanizmów kontroli wewnętrznej oraz sposobu zapewnienia integralności procesów decyzyjnych. Obszar ten determinuje zdolność firmy do odpowiedzialnego zarządzania ryzykiem środowiskowym i społecznym. |
Standardy raportowania zrównoważonego rozwoju, w tym ESRS i ISSB, wymagają od firm wykazania, w jaki sposób zarząd nadzoruje kwestie zrównoważonego rozwoju, czyniąc ład korporacyjny kamieniem węgielnym wiarygodności całego procesu raportowania ESG.
Raportowanie zrównoważonego rozwoju jako narzędzie realizacji Celów Zrównoważonego Rozwoju ONZ
We wrześniu 2015 roku Organizacja Narodów Zjednoczonych przyjęła Agendę 2030 na rzecz zrównoważonego rozwoju. Plan obejmuje:
- 17 Celów Zrównoważonego Rozwoju (SDGs), które z kolei obejmują
- 169 zadań mających na celu zapewnienie godnego poziomu życia na całym świecie, pokoju i postępu gospodarczego, przy jednoczesnym poszanowaniu środowiska naturalnego i przeciwdziałaniu zmianom klimatu.
Zaangażowanie sektora prywatnego w realizację Celów Zrównoważonego Rozwoju było priorytetem Agendy 2030, ponieważ przedsiębiorstwa posiadają potencjał innowacyjny i technologie niezbędne do osiągnięcia tych celów. Raportowanie ESG wymaga identyfikacji i ujawniania wpływu na obszary środowiskowe, społeczne i związane z ładem korporacyjnym, łącząc praktyki biznesowe z globalnymi celami zrównoważonego rozwoju. Firmy wskazują również w swoich raportach, które Cele Zrównoważonego Rozwoju ONZ realizują w ramach swoich strategii.
W przeciwieństwie do wcześniejszych, deklaratywnych inicjatyw w obszarze zrównoważonego rozwoju, raportowanie ESG opiera się na danych ilościowych i wskaźnikach, umożliwiając monitorowanie postępów w realizacji celów oraz porównywalność wyników między firmami. Taka ocena działalności przedsiębiorstwa jest spójna z podejściem przyjętym w Agendzie 2030, która wprost podkreśla zobowiązanie do monitorowania i raportowania wkładu w osiąganie celów zrównoważonego rozwoju (SDGs), zarówno przez państwa, jak i sektor prywatny.
Cel 12.6 w ramach SDG 12 (Odpowiedzialna konsumpcja i produkcja) dotyczy “zachęcania przedsiębiorstw, w szczególności dużych i międzynarodowych, do przyjmowania praktyk zrównoważonego rozwoju oraz do uwzględniania informacji na ten temat w ich raportach okresowych”, co bezpośrednio promuje raportowanie ESG jako narzędzie wspierające odpowiedzialność korporacyjną.
Kilka kluczowych standardów raportowania odnosi się bezpośrednio do Celów Zrównoważonego Rozwoju ONZ:
- Global Reporting Initiative, jeden z pierwszych globalnych ram raportowania, opracował macierz pokazującą powiązania między wskaźnikami GRI a poszczególnymi celami zrównoważonego rozwoju.
- Podobnie standardy raportowania opracowane przez Międzynarodową Radę Standardów Zrównoważonego Rozwoju (ISSB) są powiązane z ryzykami klimatycznymi i transformacyjnymi zidentyfikowanymi w ramach Porozumienia paryskiego oraz celów zrównoważonego rozwoju ONZ.
- Europejskie Standardy Raportowania Zrównoważonego Rozwoju (ESRS) są również ideologicznie zgodne z celami zrównoważonego rozwoju ONZ.
Zasada podwójnej istotności, na której opierają się ESRS, ma kluczowe znaczenie w tym kontekście. Zakłada ona, że wpływ firmy na środowisko i społeczeństwo jest równie ważny jak jej ryzyka finansowe. Cele zrównoważonego rozwoju (SDGs) podkreślają również współzależność celów społecznych, klimatycznych i gospodarczych. Raportowanie zrównoważonego rozwoju umożliwia interesariuszom zapoznanie się z wynikami firm w tym obszarze, a tym samym ocenę zakresu ich zaangażowania w osiąganie tych celów.
Znaczenie raportowania niefinansowego dla kluczowych grup interesariuszy
W miarę wzrostu świadomości społecznej raportowanie zrównoważonego rozwoju zaczęło odgrywać coraz ważniejszą rolę w procesach decyzyjnych inwestorów i konsumentów. W ostatnich dziesięcioleciach czynniki ESG stały się kluczowym elementem oceny przedsiębiorstw w kontekście:
- analizy inwestycyjnej
- wyborów konsumenckich
- pozycjonowania przedsiębiorstw na rynku pracy
|
Inwestorzy Analiza ryzyka środowiskowego, społecznego i zarządczego jest istotnym elementem oceny długoterminowej stabilności firmy. Badania przeprowadzone przez dr Annę Misztal wskazują, że czynniki ESG wpływają na odporność firm na kryzysy i ograniczają ryzyko związane z negatywnymi skutkami społecznymi i środowiskowymi, jednocześnie umożliwiając im budowanie pozycji konkurencyjnej. W swojej analizie inwestycji zrównoważonych Grupa Deutsche Bank podkreśla, że podejście inwestorów do raportowania niefinansowego ewoluowało od zwykłego elementu budowania wizerunku korporacyjnego do integralnej części analizy ryzyka operacyjnego, regulacyjnego i reputacyjnego. Brak zweryfikowanych danych ESG może być postrzegany jako czynnik ryzyka obniżający atrakcyjność inwestycyjną firmy. Inwestorzy zwracają uwagę nie tylko na zgodność z obowiązującymi przepisami, ale także na dostępność informacji o konkretnych działaniach mających na celu osiągnięcie celów zrównoważonego rozwoju. |
Konsumenci Rosnące znaczenie zrównoważonego rozwoju można również zaobserwować w badaniach dotyczących wyborów konsumenckich. Chociaż wygląd produktu, cena i jakość nadal odgrywają kluczową rolę, coraz więcej konsumentów deklaruje, że zwraca uwagę na czynniki ESG uwzględnione w polityce firmy. Raport PricewaterhouseCoopers pokazuje, że konsumenci znacznie częściej wybierają produkty od firm, które w przejrzysty sposób komunikują swój pozytywny wpływ w obszarze zrównoważonego rozwoju. 76 procent respondentów badania przeprowadzonego przez PwC stwierdziło, że jest gotowych zerwać współpracę z firmami angażującymi się w nieetyczne praktyki wobec środowiska, pracowników lub społeczności. |
Według raportu Deloitte dotyczącego decyzji zawodowych przedstawicieli pokolenia Y i Z, kandydaci częściej wybierają pracę w firmach, które:
- działają etycznie
- inwestują w rozwój pracowników
- wykazują troskę o środowisko
Firmy inwestujące w zrównoważony rozwój są postrzegane jako bardziej atrakcyjne miejsca pracy, co daje im przewagę w przyciąganiu talentów, a także zmniejsza rotację pracowników, a tym samym obniża koszty procesów rekrutacyjnych.
Raportowanie danych niefinansowych jest postrzegane przez społecznie odpowiedzialne przedsiębiorstwa nie tylko jako narzędzie dla inwestorów, ale także jako sposób budowania relacji z interesariuszami wewnętrznymi. Przejrzyste raporty zrównoważonego rozwoju wzmacniają poczucie zaufania i identyfikacji z firmą, a także sygnalizują jakość zarządzania, co bezpośrednio wpływa na decyzje pracowników dotyczące pozostania w firmie. Ujawnienia niefinansowe są coraz częściej postrzegane przez pracowników jako wiarygodne źródło informacji na temat:
- kultura korporacyjna
- warunki pracy
- polityki różnorodności
- możliwości rozwoju
innymi słowy, te obszary, które bezpośrednio wpływają na satysfakcję z pracy.
Kluczowy wniosek
Ewolucja od CSR do ESG oznacza znaczące przejście od miękkich, autopromocyjnych deklaracji do twardych, mierzalnych danych zarządczych. Dla firm oznacza to konieczność standaryzacji procesów gromadzenia danych oraz wdrożenia niezawodnych mechanizmów ładu korporacyjnego.
W następnym artykule przyjrzę się, w jaki sposób zasady te zostały włączone do dyrektywy CSRD i standardów ESRS UE.