A Evolução do Desenvolvimento Sustentável: Da RSC aos Rígidos Frameworks de ESG e ODS
O mundo empresarial de hoje enfrenta uma transformação regulatória sem precedentes. O relatório ESG não é mais apenas uma questão de RP voluntária e construção de imagem, mas tornou-se um elemento-chave na avaliação de risco de investimento e governança corporativa.
Como o conceito de sustentabilidade, que remonta a mais de trezentos anos, evoluiu para extensos sistemas de relatórios não financeiros? Neste artigo, descrevo as origens e a evolução do conceito de sustentabilidade, desde as primeiras declarações internacionais, passando pela era da RSC, até os requisitos de sustentabilidade vinculados aos Objetivos de Desenvolvimento Sustentável da ONU’s.
A evolução do conceito de desenvolvimento sustentável
O desenvolvimento sustentável é um conceito baseado em atender às necessidades das gerações presentes de forma a não comprometer a capacidade das gerações futuras de atenderem às suas próprias necessidades. Alcançar esse objetivo requer a integração simultânea de três áreas inter-relacionadas:
- proteção ambiental e uso responsável dos recursos naturais;
- desenvolvimento econômico que garanta uma distribuição justa dos benefícios; e
- desenvolvimento social que promova qualidade de vida e o bem-estar das sociedades.
Essa abordagem foi formulada pela Comissão Mundial sobre Meio Ambiente e Desenvolvimento no Relatório Brundtland de 1987, intitulado Nosso Futuro Comum, que permanece como um ponto de referência fundamental para os quadros contemporâneos de políticas e estratégias de desenvolvimento sustentável.
A publicação do Relatório Brundtland foi um momento decisivo para fortalecer a ideia de desenvolvimento sustentável no debate público, embora o conceito em si tenha surgido dois séculos antes — foi formulado em 1713 pelo silvicultor alemão Hans Karol Carlovitz. Nesse contexto, o desenvolvimento sustentável referia-se a derrubar apenas o número de árvores que não prejudicasse o crescimento das florestas, com novas árvores sendo plantadas para substituir as derrubadas.
As origens do pensamento moderno sobre desenvolvimento sustentável remontam ao final da década de 1960:
- Em 1969, o Secretário-Geral da ONU, U Thant, publicou o primeiro relatório sobre questões ambientais, marcando o início do interesse institucional sobre esse assunto na ONU. Sua abordagem concentrou-se principalmente em integrar a proteção ambiental aos processos de desenvolvimento socioeconômico.
- Em 1972, na Conferência da ONU em Estocolmo, uma discussão abrangente sobre a necessidade de conciliar o desenvolvimento econômico com a proteção ambiental ocorreu pela primeira vez no cenário internacional.
Outro momento importante foi a Cúpula da Terra das Nações Unidas no Rio de Janeiro em 1992, durante a qual foi adotada a Agenda 21. Pela primeira vez, ela reuniu questões ambientais, sociais e econômicas de forma tão abrangente dentro do conceito global de desenvolvimento sustentável. O documento compreendia 40 capítulos dedicados a:
- padrões de consumo
- a proteção dos recursos naturais
- o papel das comunidades locais
- os instrumentos financeiros necessários para implementar medidas de proteção ambiental
O plano levou em consideração as ações governamentais, mas também identificou o setor privado como um dos pilares-chave para a implementação do desenvolvimento sustentável.
A natureza inovadora desta agenda residia no fortalecimento do papel das empresas nesses processos. Na conferência no Rio de Janeiro, foi declarado claramente pela primeira vez que as empresas, juntamente com governos, instituições internacionais e sociedade civil, têm um impacto real nas mudanças climáticas. O papel fundamental das empresas está relacionado principalmente ao consumo de recursos, mas também à formação das condições de trabalho. Do ponto de vista do desenvolvimento sustentável, também é importante desenvolver inovações que reduzam as emissões das empresas. A Agenda 21 serve como ponto de partida para o entendimento moderno do desenvolvimento sustentável, que integra a proteção ambiental ao desenvolvimento econômico.
A década de 1990 marcou um ponto de virada na forma como o desenvolvimento sustentável era visto sob uma perspectiva financeira. Investidores e analistas financeiros começaram a reconhecer a correlação entre riscos ambientais e o desempenho financeiro das empresas. Essa mudança — de um conceito ético para um elemento-chave da análise financeira — levou à criação, em 1997, do primeiro framework de relatórios não financeiros, a Global Reporting Initiative (GRI).
Em 1999, o Secretário-Geral da ONU, Kofi Annan, em discurso proferido no Fórum Econômico Mundial, convocou líderes empresariais a aderirem ao Pacto Global das Nações Unidas (UNGC). O objetivo da iniciativa era fortalecer a cooperação entre empresas e agências da ONU em esforços conjuntos para alcançar metas ambientais e sociais internacionais, principalmente relacionadas a:
- a proteção dos direitos humanos
- condições de trabalho dignas
- a proteção ambiental
- o combate à corrupção
O UNGC tornou-se a primeira iniciativa de tão amplo escopo destinada a fortalecer a responsabilidade social corporativa. O UNGC atualmente reúne mais de 24.000 empresas de todo o mundo.
|
Acordo de Paris — 12 de dezembro de 2015 Em 12 de dezembro de 2015, o Acordo de Paris foi assinado, estabelecendo, entre outras coisas, a meta de limitar o aquecimento global e a obrigação dos estados signatários de apresentar planos de ação nacionais sobre redução de emissões e adaptação às mudanças climáticas. |
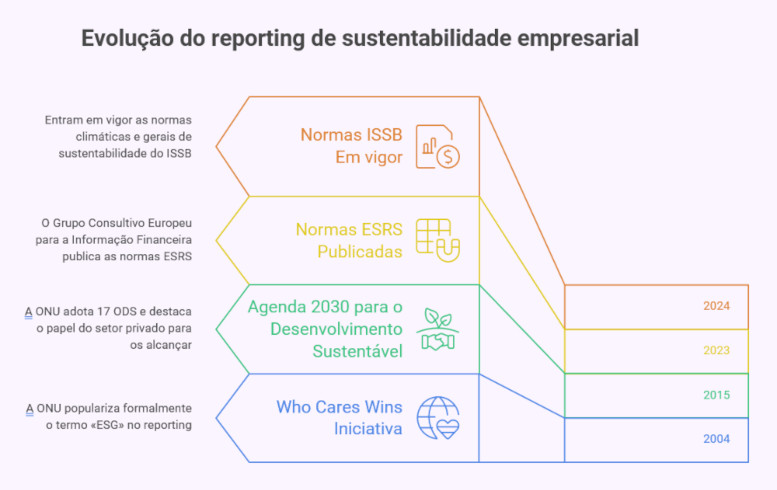
Agenda 2030 — setembro de 2015 Em setembro do mesmo ano, a Agenda 2030 também foi adotada, assinada por todos os 193 Estados-Membros das Nações Unidas. A Agenda estabeleceu 17 Objetivos de Desenvolvimento Sustentável (ODS), com metas específicas sob cada objetivo a serem alcançadas até 2030. |
Esses eventos desencadearam uma onda de iniciativas promovendo o desenvolvimento sustentável, dentro das quais mais de 600 padrões voluntários de relatórios foram desenvolvidos. O rápido desenvolvimento de estruturas de divulgação — criadas por instituições internacionais, o setor financeiro e órgãos da indústria — levou a um cenário de relatórios fragmentado, no qual a comparabilidade de dados entre empresas que aplicam padrões diferentes tornou-se significativamente mais difícil.
As bolsas de valores começaram a regulamentar questões de sustentabilidade, incluindo relatórios não financeiros, de forma independente.
- Em 2015, apenas algumas bolsas de valores publicaram diretrizes sobre relatórios ESG, enquanto em 2022 esse número subiu para sessenta e nove.
- Ao mesmo tempo, o número de mercados onde as divulgações de ESG se tornaram obrigatórias subiu de quase zero em 2015 para trinta e quatro em 2022.
Essa tendência mostra que os mercados financeiros estiveram entre os primeiros a tratar as questões de sustentabilidade como um fator-chave no cálculo do risco de investimento.
De iniciativas voluntárias à regulamentação — o processo de estabelecimento das obrigações de relatório
Uma mudança fundamental veio com a intervenção de reguladores nacionais e internacionais, que buscaram trazer ordem ao caos dos padrões de relatórios:
- Na União Europeia, foi adotada a Diretiva de Relatórios de Sustentabilidade Corporativa (CSRD), estabelecendo padrões uniformes de relatórios ESRS,
- enquanto nos Estados Unidos, a Securities and Exchange Commission (SEC) elaborou o primeiro regulamento federal sobre divulgações de sustentabilidade.
- Ao mesmo tempo, o International Sustainability Standards Board (ISSB), estabelecido pela IFRS Foundation, desenvolveu as normas IFRS S1 e S2, destinadas a servir como uma estrutura global para divulgações.
Juntamente com o crescente número de regulamentações, houve uma clara mudança do relato não financeiro voluntário para requisitos de relato obrigatórios, abrangendo uma gama cada vez maior de empresas. Em muitas jurisdições, o relato sobre aspectos ESG passou a ser tratado em pé de igualdade com o relato financeiro, exigindo padrões de qualidade de dados comparáveis e verificação por auditores independentes.
No entanto, apesar do fortalecimento formal do papel da divulgação, os últimos anos têm visto fortes tendências para o enfraquecimento das regulamentações de sustentabilidade sob pressão política.
|
Estados Unidos / UE Nos Estados Unidos, o movimento “reação anti-ESG” desempenhou um papel significativo, contribuindo, entre outras coisas, para a suspensão das regulamentações climáticas federais. No nível da UE, a Comissão Europeia apresentou a proposta Omnibus, que reduz significativamente o escopo da CSRD tanto em termos de entidades cobertas quanto de matéria, diminuindo o número de empresas sujeitas à diretiva em até 80 por cento. |
Ásia Ao mesmo tempo, nos mercados asiáticos — particularmente em Singapura, Hong Kong e Japão — observa-se a tendência oposta: os reguladores estão gradualmente endurecendo os requisitos de relatórios ESG, fortalecendo as obrigações de divulgação e implementando ativamente as normas ISSB, com o objetivo de aumentar a transparência das informações sobre entidades listadas. |
A ocorrência paralela desses processos significa que, em vez da esperada harmonização dos sistemas de relatórios, estamos testemunhando uma polarização das abordagens dos reguladores.
Como resultado, apesar dos esforços de harmonização por parte de organizações que desenvolvem padrões de relatórios e reguladores de mercados financeiros, o cenário global de relatórios de sustentabilidade permanece altamente diversificado. Essas diferenças não se relacionam apenas ao escopo dos requisitos de divulgação, mas também a premissas conceituais fundamentais, tais como:
- a definição de materialidade — que molda diretamente o escopo das divulgações,
- o papel das partes interessadas, e
- a posição dos relatórios de sustentabilidade em relação aos relatórios financeiros.
No nível do conteúdo de divulgação, no entanto, há um alto grau de similaridade entre os diversos padrões, decorrente de suas bases compartilhadas e dos esforços para promover a interoperabilidade realizados por organizações como o International Sustainability Standards Board e o European Financial Reporting Advisory Group (EFRAG). Como resultado, empresas multinacionais geralmente publicam um único relatório de sustentabilidade, complementado por matrizes de conformidade para diversos padrões, em vez de vários documentos separados. Isso não elimina o problema da fragmentação, pois as diferenças nas obrigações regulatórias entre jurisdições impõem um ônus real às empresas que operam no mercado internacional.
Responsabilidade Social Corporativa
O rápido crescimento das cadeias de suprimentos globais e a realocação da produção para países asiáticos, impulsionados pela redução de custos, destacaram o impacto de longo alcance das atividades corporativas na sociedade e no meio ambiente. Questões como poluição da água e do ar, desmatamento, violações dos direitos dos trabalhadores e práticas antiéticas por parte dos fornecedores passaram a ser amplamente divulgadas, o que também levou as empresas mais abaixo na cadeia de suprimentos a serem percebidas como cúmplices desses impactos negativos. Reconheceu-se cada vez mais que os indicadores econômicos tradicionais não refletem os custos totais das operações de uma empresa.
A exposição pública de casos envolvendo abusos de direitos humanos, degradação ambiental ou práticas antiéticas nas cadeias de suprimentos destacou que fatores reputacionais podem afetar a posição financeira de uma empresa. As expectativas em relação à transparência empresarial começaram a se consolidar de forma cada vez mais clara. Também foi apontado que a responsabilidade de uma empresa vai além de suas próprias atividades, incluindo fornecedores e parceiros de negócios. Boicotes de consumidores e relatórios de instituições não governamentais aumentaram a pressão pública para melhorar a ética corporativa.
Como resultado, as empresas começaram a desenvolver suas primeiras estratégias de responsabilidade corporativa, que eram inicialmente de natureza declaratória e baseadas principalmente em atividades filantrópicas, mas que representaram uma importante etapa de transição para uma abordagem posterior, mais sistemática.
Nesse contexto, surgiu o conceito de responsabilidade social corporativa (RSC), representando a primeira tentativa de aplicar os princípios do desenvolvimento sustentável em nível organizacional. A ideia de RSC focava em atividades sociais, filantrópicas e educacionais, e seu principal objetivo era construir uma imagem corporativa positiva. As iniciativas realizadas como parte da RSC eram voluntárias e iam além dos requisitos legais.
A literatura enfatiza que a falta de mensurabilidade e de padrões formais para a implementação da RSC fomentou o fenômeno do chamado “social washing” — criando a aparência de ações socialmente responsáveis sem implementar práticas específicas que confirmassem, para além de qualquer dúvida científica, a efetiva implementação das medidas que uma determinada empresa afirmava estar realizando para a proteção ambiental. Como resultado, as empresas puderam moldar a narrativa em torno de sua responsabilidade de forma bastante livre, muitas vezes limitando-a a iniciativas pontuais ou a atividades puramente de construção de imagem que não eram respaldadas por resultados significativos.
O conceito de ESG e sua importância para o relato corporativo
À medida que as expectativas das partes interessadas cresceram, o conceito de responsabilidade social corporativa (RSC) tem sido criticado por sua falta de mensurabilidade e por criar espaço para abusos. A RSC teve que evoluir para um framework de ESG mais comparável e regulamentado, que combina questões ambientais, sociais e de governança. O ESG baseia-se na análise de riscos financeiros e não financeiros e, em muitas jurisdições, também envolve relatórios obrigatórios. Essa abordagem permite que as partes interessadas comparem informações não financeiras entre empresas.
O termo “ESG” foi formalmente popularizado em 2004 por meio da iniciativa Who Cares Wins da ONU.
Ambiental (E)O aspecto ambiental diz respeito à forma como uma empresa utiliza os recursos naturais, como impacta o meio ambiente e como minimiza seu impacto negativo, bem como à gestão dos riscos ambientais — se a empresa identifica riscos associados às mudanças climáticas e se constrói resiliência caso tais riscos se materializem. |
Social (S)O pilar social diz respeito às relações da empresa com as pessoas: funcionários, fornecedores, clientes e comunidades locais. Ele abrange questões como direitos trabalhistas, desenvolvimento de funcionários, direitos humanos na cadeia de suprimentos e o impacto dos negócios — tanto positivo quanto negativo — no bem-estar social. |
Governança (G)A governança corporativa refere-se à conduta ética dos negócios. As divulgações nesta área dizem respeito aos mecanismos de controle interno existentes e à forma como a integridade dos processos de tomada de decisão é garantida. Esta área determina a capacidade da empresa de gerenciar riscos ambientais e sociais de forma responsável. |
Os padrões de relatórios de sustentabilidade, incluindo ESRS e ISSB, exigem que as empresas demonstrem como o conselho supervisiona as questões de sustentabilidade, tornando a governança corporativa a pedra angular da credibilidade de todo o processo de relatórios ESG.
Relatórios de sustentabilidade como ferramenta para alcançar os Objetivos de Desenvolvimento Sustentável da ONU
Em setembro de 2015, as Nações Unidas adotaram a Agenda 2030 para o Desenvolvimento Sustentável. O plano compreende:
- 17 Objetivos de Desenvolvimento Sustentável (ODS), que por sua vez incluem
- 169 metas destinadas a garantir um padrão de vida digno em todo o mundo, paz e progresso econômico, respeitando o meio ambiente natural e combatendo as mudanças climáticas.
O envolvimento do setor privado na consecução dos Objetivos de Desenvolvimento Sustentável foi uma alta prioridade da Agenda 2030, pois as empresas possuem o potencial inovador e as tecnologias necessárias para alcançar esses objetivos. O relatório ESG exige a identificação e divulgação de impactos nas áreas ambiental, social e de governança, vinculando as práticas empresariais aos objetivos globais de desenvolvimento sustentável. As empresas também indicam em seus relatórios quais Objetivos de Desenvolvimento Sustentável da ONU estão abordando como parte de suas estratégias.
Diferentemente de iniciativas anteriores, de caráter declarativo, no campo do desenvolvimento sustentável, o relatório ESG baseia-se em dados quantitativos e indicadores, permitindo o monitoramento do progresso em direção às metas e a comparabilidade dos resultados entre empresas. Essa avaliação das atividades de uma empresa é consistente com a abordagem adotada na Agenda 2030, que enfatiza explicitamente o compromisso de monitorar e relatar as contribuições para o alcance dos ODS, tanto por parte dos estados quanto do setor privado.
A Meta 12.6 do ODS 12 (Consumo e Produção Responsáveis) trata de “incentivar empresas, em particular as de grande porte e multinacionais, a adotar práticas de desenvolvimento sustentável e a incluir informações sobre isso em seus relatórios periódicos”, promovendo assim diretamente o relato ESG como ferramenta para fomentar a responsabilidade corporativa.
Diversos padrões de relato relevantes estão diretamente relacionados aos Objetivos de Desenvolvimento Sustentável da ONU:
- A Global Reporting Initiative, uma das primeiras estruturas globais de divulgação, desenvolveu uma matriz que mostra as conexões entre os indicadores da GRI e os ODS individuais.
- Da mesma forma, os padrões de relatórios desenvolvidos pelo International Sustainability Standards Board (ISSB) estão vinculados aos riscos climáticos e de transformação identificados no Acordo de Paris e por meio dos Objetivos de Desenvolvimento Sustentável da ONU.
- Os Padrões Europeus de Relatórios de Sustentabilidade (ESRS) também estão ideologicamente alinhados com os Objetivos de Desenvolvimento Sustentável da ONU.
O princípio da dupla materialidade, no qual os ESRS se baseiam, é fundamental neste contexto. Ele pressupõe que o impacto de uma empresa no meio ambiente e na sociedade é tão importante quanto seus riscos financeiros. Os ODS também enfatizam a interdependência dos objetivos sociais, climáticos e econômicos. O relatório de sustentabilidade permite que as partes interessadas se familiarizem com o desempenho das empresas nessa área e, assim, avaliem a extensão de seu compromisso com o alcance dessas metas.
A importância do relato não financeiro para os principais grupos de stakeholders
À medida que a conscientização pública cresceu, o relato de sustentabilidade passou a desempenhar um papel cada vez mais significativo nos processos de tomada de decisão de investidores e consumidores. Nas últimas décadas, os fatores ESG tornaram-se um elemento-chave na avaliação de empresas no contexto de:
- análise de investimentos
- escolhas do consumidor
- o posicionamento das empresas no mercado de trabalho
|
Investidores Uma análise dos riscos ambientais, sociais e de governança é um elemento essencial para avaliar a estabilidade de longo prazo de uma empresa. Pesquisas conduzidas pela Dra. Anna Misztal indicam que os fatores ESG influenciam a resiliência das empresas a crises e mitigam riscos associados a impactos sociais e ambientais negativos, ao mesmo tempo em que permitem que elas construam uma posição competitiva. Em sua análise de investimentos sustentáveis, o Deutsche Bank Group enfatiza que a abordagem dos investidores em relação aos relatórios não financeiros evoluiu de um mero elemento de construção de imagem corporativa para uma parte integrante da análise de riscos operacionais, regulatórios e de reputação. A falta de dados ESG verificados pode ser considerada um fator de risco que reduz o apelo de investimento de uma empresa. Os investidores prestam atenção não apenas à conformidade com as regulamentações aplicáveis, mas também à disponibilidade de informações sobre atividades específicas destinadas a alcançar os objetivos de desenvolvimento sustentável. |
Consumidores A crescente importância da sustentabilidade também pode ser observada em pesquisas sobre as escolhas dos consumidores. Embora a aparência, o preço e a qualidade de um produto ainda desempenhem um papel fundamental, um número cada vez maior de consumidores afirma prestar atenção aos fatores ESG incorporados à política de uma empresa. Um relatório da PricewaterhouseCoopers mostra que os consumidores têm significativamente mais probabilidade de escolher produtos de empresas que comunicam de forma transparente seu impacto positivo na área de desenvolvimento sustentável. 76 por cento dos entrevistados em uma pesquisa conduzida pela PwC afirmaram estar dispostos a romper relações com empresas que adotam práticas antiéticas em relação ao meio ambiente, aos funcionários ou às comunidades. |
De acordo com um relatório da Deloitte sobre as decisões de carreira dos profissionais das Gerações Y e Z, os candidatos são mais propensos a escolher trabalhar para empresas que:
- operam de forma ética
- investem no desenvolvimento dos funcionários
- demonstram cuidado com o meio ambiente
Empresas que investem em desenvolvimento sustentável são vistas como locais de trabalho mais atraentes, o que lhes confere uma vantagem na atração de talentos, além de reduzir a rotatividade de funcionários e, por sua vez, diminuir os custos dos processos de recrutamento.
O relato de dados não financeiros é visto por empresas socialmente responsáveis não apenas como uma ferramenta para investidores, mas também como um meio de construir relacionamentos com as partes interessadas internas. Relatórios de sustentabilidade transparentes fortalecem um senso de confiança e identificação com a empresa, e também sinalizam a qualidade da gestão, o que influencia diretamente as decisões dos funcionários sobre permanecer ou não na empresa. As divulgações não financeiras são cada vez mais vistas pelos funcionários como uma fonte confiável de informações sobre:
- cultura corporativa
- condições de trabalho
- políticas de diversidade
- oportunidades de desenvolvimento
em outras palavras, aquelas áreas que influenciam diretamente a satisfação no trabalho.
Principais conclusões
A evolução da RSC para ESG representa uma mudança significativa de declarações superficiais e autopromocionais para dados de gestão concretos e mensuráveis. Para as empresas, isso significa a necessidade de padronizar os processos de coleta de dados e implementar mecanismos confiáveis de governança corporativa.
No próximo artigo, examinarei como esses princípios foram incorporados à Diretiva CSRD da UE e aos padrões ESRS.