De evolutie van duurzame ontwikkeling: van MVO naar de rigide kaders van ESG en de SDG's
De zakenwereld van vandaag wordt geconfronteerd met een ongekende regelgevende transformatie. ESG-rapportage is niet langer slechts een kwestie van vrijwillige PR en imagovorming, maar is een sleutelelement geworden bij de beoordeling van investeringsrisico en corporate governance.
Hoe is het concept van duurzaamheid, dat meer dan driehonderd jaar teruggaat, geëvolueerd tot uitgebreide niet-financiële rapportagesystemen? In dit artikel schets ik de oorsprong en evolutie van het concept duurzaamheid, van de eerste internationale verklaringen, via het tijdperk van MVO, tot de duurzaamheidsvereisten die gekoppeld zijn aan de Duurzame Ontwikkelingsdoelen van de VN.
De evolutie van het concept van duurzame ontwikkeling
Duurzame ontwikkeling is een concept dat is gebaseerd op het voorzien in de behoeften van huidige generaties op een manier die het vermogen van toekomstige generaties om in hun eigen behoeften te voorzien niet in gevaar brengt. Het bereiken van deze doelstelling vereist de gelijktijdige integratie van drie onderling samenhangende gebieden:
- milieubescherming en het verantwoord gebruik van natuurlijke hulpbronnen;
- economische ontwikkeling die zorgt voor een eerlijke verdeling van voordelen; en
- sociale ontwikkeling die de kwaliteit van leven en het welzijn van samenlevingen bevordert.
Deze benadering werd geformuleerd door de Wereldcommissie voor Milieu en Ontwikkeling in het Brundtlandrapport van 1987, getiteld Onze gemeenschappelijke toekomst, dat een fundamenteel referentiepunt blijft voor hedendaagse kaders van beleid en strategieën voor duurzame ontwikkeling.
De publicatie van het Brundtland-rapport was een keerpunt in het versterken van het idee van duurzame ontwikkeling in het publieke debat, hoewel het concept zelf twee eeuwen eerder was ontstaan — het werd in 1713 geformuleerd door de Duitse boswachter Hans Karol Carlovitz. In deze context verwees duurzame ontwikkeling naar het vellen van slechts zoveel bomen als de groei van de bossen niet zou verstoren, waarbij nieuwe bomen werden geplant om de gevelde bomen te vervangen.
De oorsprong van het moderne denken over duurzame ontwikkeling gaat terug tot eind jaren zestig:
- In 1969 publiceerde secretaris-generaal van de VN U Thant het eerste rapport over milieukwesties, waarmee het institutionele belangstelling voor dit onderwerp binnen de VN begon. Zijn aanpak was vooral gericht op het integreren van milieubescherming in sociaal-economische ontwikkelingsprocessen.
- In 1972 vond tijdens de VN-conferentie in Stockholm voor het eerst op het internationale toneel een uitgebreide discussie plaats over de noodzaak om economische ontwikkeling te verzoenen met milieubescherming.
Een ander belangrijk moment was de Earth Summit van de Verenigde Naties in Rio de Janeiro in 1992, waar Agenda 21 werd aangenomen. Voor het eerst werden milieu-, sociale en economische kwesties op zo'n alomvattende manier samengebracht binnen het mondiale concept van duurzame ontwikkeling. Het document omvatte 40 hoofdstukken gewijd aan:
- consumptiepatronen
- de bescherming van natuurlijke hulpbronnen
- de rol van lokale gemeenschappen
- de financiële instrumenten die nodig zijn om milieubeschermingsmaatregelen te implementeren
Het plan hield rekening met overheidsmaatregelen, maar identificeerde ook de particuliere sector als een van de belangrijkste pijlers voor het implementeren van duurzame ontwikkeling.
Het baanbrekende karakter van deze agenda lag in het versterken van de rol van het bedrijfsleven in deze processen. Op de conferentie in Rio de Janeiro werd voor het eerst duidelijk gesteld dat bedrijven, naast overheden, internationale instellingen en het maatschappelijk middenveld, een reële impact hebben op klimaatverandering. De sleutelrol van het bedrijfsleven heeft voornamelijk betrekking op het verbruik van hulpbronnen, maar ook op het vormgeven van arbeidsomstandigheden. Vanuit het perspectief van duurzame ontwikkeling is het ook belangrijk om innovaties te ontwikkelen die de uitstoot van bedrijven verminderen. Agenda 21 vormt het uitgangspunt voor het moderne begrip van duurzame ontwikkeling, dat milieubescherming integreert met economische ontwikkeling.
De jaren 1990 markeerden een keerpunt in de manier waarop duurzame ontwikkeling vanuit financieel perspectief werd bekeken. Beleggers en financiële analisten begonnen het verband te erkennen tussen milieurisico's en de financiële prestaties van bedrijven. Deze verschuiving — van een ethisch concept naar een sleutelelement van financiële analyse — leidde in 1997 tot de oprichting van het eerste niet-financiële rapportagekader, de Global Reporting Initiative (GRI).
In 1999 riep secretaris-generaal Kofi Annan van de VN in een toespraak op het World Economic Forum bedrijfsleiders op om zich aan te sluiten bij het United Nations Global Compact (UNGC). Het doel van het initiatief was om de samenwerking tussen bedrijven en VN-agentschappen te versterken bij gezamenlijke inspanningen om internationale milieu- en sociale doelstellingen te bereiken, voornamelijk met betrekking tot:
- de bescherming van de mensenrechten
- fatsoenlijke arbeidsomstandigheden
- milieubescherming
- de strijd tegen corruptie
Het UNGC werd het eerste initiatief van zo'n brede omvang gericht op het versterken van maatschappelijk verantwoord ondernemen. Het UNGC brengt momenteel meer dan 24.000 bedrijven van over de hele wereld samen.
|
Akkoord van Parijs — 12 december 2015 Op 12 december 2015 werd het Akkoord van Parijs ondertekend, dat onder meer de doelstelling stelt om de opwarming van de aarde te beperken en de verplichting voor ondertekenende staten om nationale actieplannen in te dienen voor emissiereductie en aanpassing aan klimaatverandering. |
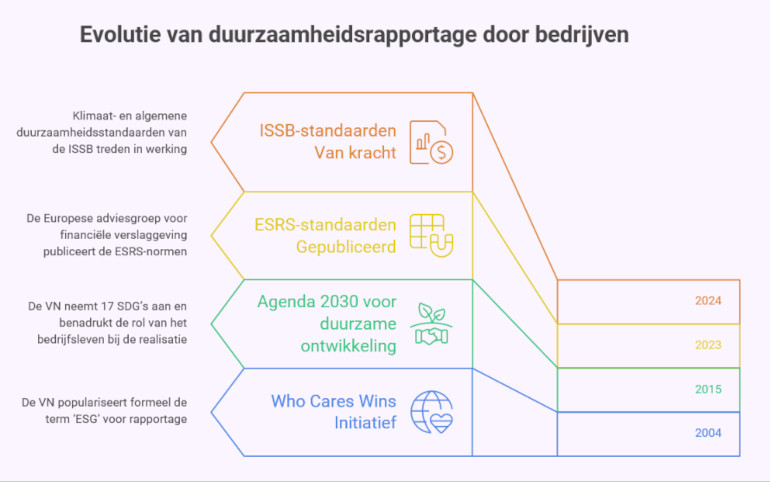
Agenda 2030 — september 2015 In september van hetzelfde jaar werd ook de Agenda 2030 aangenomen, ondertekend door alle 193 lidstaten van de Verenigde Naties. De Agenda bevatte 17 Duurzame Ontwikkelingsdoelen (SDG's), met specifieke doelstellingen onder elk doel die tegen 2030 moeten worden bereikt. |
Deze gebeurtenissen leidden tot een golf van initiatieven die duurzame ontwikkeling bevorderen, waarbinnen meer dan 600 vrijwillige rapportagestandaarden werden ontwikkeld. De snelle ontwikkeling van openbaarmakingskaders — opgesteld door internationale instellingen, de financiële sector en brancheorganisaties — leidde tot een gefragmenteerd rapportagelandschap, waarin de vergelijkbaarheid van gegevens tussen bedrijven die verschillende standaarden toepassen aanzienlijk moeilijker werd.
Beurzen zijn begonnen om duurzaamheidskwesties, waaronder niet-financiële verslaggeving, onafhankelijk te reguleren.
- In 2015 publiceerden slechts enkele beurzen richtlijnen voor ESG-rapportage, terwijl dit aantal in 2022 was gestegen tot negenenzestig.
- Tegelijkertijd steeg het aantal markten waar ESG-openbaarmakingen verplicht werden van bijna nul in 2015 tot vierendertig in 2022.
Deze trend laat zien dat financiële markten tot de eersten behoorden die duurzaamheidskwesties als een sleutelfactor bij het berekenen van investeringsrisico's behandelden.
Van vrijwillige initiatieven tot regelgeving — het proces van het vaststellen van rapportageverplichtingen
Een fundamentele verandering kwam met de tussenkomst van nationale en internationale toezichthouders, die probeerden orde te brengen in de chaos van rapportagestandaarden:
- In de Europese Unie werd de Corporate Sustainability Reporting Directive (CSRD) aangenomen, waarmee uniforme ESRS-rapportagestandaarden werden vastgesteld,
- terwijl in de Verenigde Staten de Securities and Exchange Commission (SEC) de eerste federale regelgeving voor duurzaamheidsrapportages opstelde.
- Tegelijkertijd heeft de International Sustainability Standards Board (ISSB), opgericht door de IFRS Foundation, de IFRS S1- en S2-standaarden ontwikkeld die bedoeld zijn om te dienen als een wereldwijd raamwerk voor openbaarmakingen.
Samen met het groeiende aantal regelgevingen is er een duidelijke verschuiving geweest van vrijwillige niet-financiële verslaggeving naar verplichte rapportagevereisten, die een steeds breder scala aan bedrijven bestrijken. In veel rechtsgebieden wordt verslaggeving over ESG-aspecten inmiddels op gelijke voet behandeld met financiële verslaggeving, wat vergelijkbare datakwaliteitsnormen en verificatie door onafhankelijke auditors vereist.
Echter, ondanks de formele versterking van de rol van rapportage, zijn er in de afgelopen jaren sterke trends geweest richting de verzwakking van duurzaamheidsregelgeving onder politieke druk.
|
Verenigde Staten / EU In de Verenigde Staten heeft de “anti-ESG-tegenbeweging” een belangrijke rol gespeeld, die onder meer heeft bijgedragen aan de opschorting van federale klimaatregelgeving. Op EU-niveau heeft de Europese Commissie het Omnibus-voorstel gepresenteerd, dat de reikwijdte van de CSRD aanzienlijk beperkt, zowel wat betreft de entiteiten die onder de richtlijn vallen als het onderwerp, waardoor het aantal bedrijven dat onder de richtlijn valt met maar liefst 80 procent wordt verminderd. |
Azië Tegelijkertijd wordt in Aziatische markten — met name in Singapore, Hongkong en Japan — de tegenovergestelde trend waargenomen: toezichthouders verscherpen geleidelijk de ESG-rapportagevereisten, versterken de openbaarmakingsverplichtingen en implementeren actief de ISSB-standaarden, met als doel de transparantie van informatie over beursgenoteerde entiteiten te vergroten. |
Het parallelle verloop van deze processen betekent dat we, in plaats van de verwachte harmonisatie van rapportagesystemen, getuige zijn van een polarisatie van de benaderingen van toezichthouders.
Als gevolg hiervan blijft het mondiale landschap van duurzaamheidsverslaggeving zeer divers, ondanks de harmonisatie-inspanningen van organisaties die rapportagestandaarden ontwikkelen en toezichthouders op de financiële markten. Deze verschillen hebben niet alleen betrekking op de reikwijdte van de openbaarmakingsvereisten, maar ook op fundamentele conceptuele uitgangspunten, zoals:
- de definitie van materialiteit — die rechtstreeks de reikwijdte van de openbaarmakingen bepaalt,
- de rol van belanghebbenden, en
- de positie van duurzaamheidsverslaggeving ten opzichte van financiële verslaggeving.
Op het niveau van de inhoud van de openbaarmaking is er echter een hoge mate van overeenkomst tussen de verschillende standaarden, voortkomend uit hun gedeelde grondslagen en inspanningen om interoperabiliteit te bevorderen die worden ondernomen door organisaties zoals de International Sustainability Standards Board en de European Financial Reporting Advisory Group (EFRAG). Als gevolg hiervan publiceren multinationale ondernemingen doorgaans één enkel duurzaamheidsverslag, aangevuld met nalevingsmatrices voor verschillende standaarden, in plaats van meerdere afzonderlijke documenten. Dit elimineert het probleem van fragmentatie niet, aangezien verschillen in wettelijke verplichtingen tussen rechtsgebieden een reële last vormen voor bedrijven die actief zijn op de internationale markt.
Maatschappelijk Verantwoord Ondernemen
De snelle groei van wereldwijde toeleveringsketens en de verplaatsing van productie naar Aziatische landen, gedreven door kostenbesparingen, hebben de verstrekkende impact van bedrijfsactiviteiten op de samenleving en het milieu benadrukt. Kwesties zoals water- en luchtvervuiling, ontbossing, schendingen van arbeidsrechten en onethische praktijken van leveranciers zijn breed bekend geworden, wat er ook toe heeft geleid dat bedrijven verderop in de toeleveringsketen als medeplichtig aan deze negatieve effecten worden beschouwd. Het werd steeds meer erkend dat traditionele economische indicatoren de volledige kosten van de activiteiten van een bedrijf niet weerspiegelen.
De publieke bekendheid van gevallen van mensenrechtenschendingen, milieuaantasting of onethische praktijken in toeleveringsketens benadrukte dat reputatiefactoren de financiële positie van een bedrijf kunnen beïnvloeden. De verwachtingen ten aanzien van bedrijfstransparantie werden steeds duidelijker. Er werd ook op gewezen dat de verantwoordelijkheid van een bedrijf verder reikt dan de eigen activiteiten en ook leveranciers en zakenpartners omvat. Consumentenboycots en rapporten van niet-gouvernementele instellingen hebben de publieke druk om de bedrijfsethiek te verbeteren vergroot.
Als gevolg hiervan begonnen bedrijven hun eerste strategieën voor maatschappelijk verantwoord ondernemen te ontwikkelen, die aanvankelijk declaratoir van aard waren en voornamelijk gebaseerd op liefdadigheidsactiviteiten, maar die een belangrijke overgangsfase vormden naar een latere, meer systematische aanpak.
Binnen dit kader ontstond het concept van maatschappelijk verantwoord ondernemen (MVO), dat de eerste poging vormde om de principes van duurzame ontwikkeling op organisatieniveau toe te passen. Het idee van MVO was gericht op sociale, liefdadigheids- en educatieve activiteiten, en het voornaamste doel was het opbouwen van een positief bedrijfsimago. Initiatieven die in het kader van MVO werden ondernomen, waren vrijwillig en gingen verder dan de wettelijke vereisten.
De literatuur benadrukt dat het gebrek aan meetbaarheid en formele normen voor de implementatie van MVO het fenomeen van zogenaamde “social washing” — het creëren van de schijn van maatschappelijk verantwoord handelen zonder specifieke praktijken te implementeren die, buiten wetenschappelijke twijfel, de effectieve uitvoering bevestigen van de maatregelen die een bepaald bedrijf beweerde te nemen voor milieubescherming. Als gevolg hiervan konden bedrijven het verhaal rond hun verantwoordelijkheid vrijelijk vormgeven, waarbij ze zich vaak beperkten tot eenmalige initiatieven of puur imagoversterkende activiteiten die niet werden ondersteund door significante resultaten.
Het concept van ESG en het belang ervan voor bedrijfsrapportage
Nu de verwachtingen van belanghebbenden zijn gegroeid, is het concept van maatschappelijk verantwoord ondernemen (MVO) bekritiseerd vanwege het gebrek aan meetbaarheid en de ruimte die het biedt voor misbruik. MVO heeft zich moeten ontwikkelen naar een beter vergelijkbaar en gereguleerd ESG-kader, dat milieu-, sociale en governance-aspecten combineert. ESG is gebaseerd op de analyse van zowel financiële als niet-financiële risico's en in veel rechtsgebieden omvat het ook verplichte rapportage. Deze benadering stelt belanghebbenden in staat om niet-financiële informatie tussen bedrijven te vergelijken.
De term “ESG” werd in 2004 formeel gepopulariseerd door het Who Cares Wins -initiatief van de VN.
Milieu (E)Het milieuaspect betreft de manier waarop een bedrijf natuurlijke hulpbronnen gebruikt, hoe het het milieu beïnvloedt en hoe het de negatieve impact minimaliseert, evenals het beheer van milieurisico's — of het bedrijf risico's in verband met klimaatverandering identificeert en of het veerkracht opbouwt als dergelijke risico's zich voordoen. |
Sociaal (S)De sociale pijler betreft de relaties van het bedrijf met mensen: werknemers, leveranciers, klanten en lokale gemeenschappen. Het omvat onderwerpen zoals arbeidsrechten, ontwikkeling van werknemers, mensenrechten in de toeleveringsketen en de impact van het bedrijf — zowel positief als negatief — op het sociale welzijn. |
Governance (G)Corporate governance heeft betrekking op het ethisch handelen van de onderneming. De openbaarmakingen op dit gebied hebben betrekking op de interne controlemechanismen die aanwezig zijn en op de wijze waarop de integriteit van besluitvormingsprocessen wordt gewaarborgd. Dit gebied bepaalt het vermogen van de onderneming om milieu- en sociale risico's op verantwoorde wijze te beheren. |
Normen voor duurzaamheidsverslaggeving, waaronder de ESRS en ISSB, vereisen dat ondernemingen aantonen hoe het bestuur toezicht houdt op duurzaamheidskwesties, waardoor corporate governance de hoeksteen vormt van de geloofwaardigheid van het gehele ESG-verslaggevingsproces.
Duurzaamheidsverslaggeving als instrument voor het bereiken van de Duurzame Ontwikkelingsdoelen van de VN
In september 2015 namen de Verenigde Naties de Agenda 2030 voor Duurzame Ontwikkeling aan. Het plan omvat:
- 17 Duurzame Ontwikkelingsdoelen (SDG's), die op hun beurt
- 169 doelstellingen om wereldwijd een fatsoenlijke levensstandaard, vrede en economische vooruitgang te waarborgen, met respect voor het natuurlijke milieu en de bestrijding van klimaatverandering.
De betrokkenheid van de private sector bij het behalen van de Duurzame Ontwikkelingsdoelen was een hoge prioriteit van de Agenda 2030, aangezien bedrijven beschikken over het innovatieve potentieel en de technologieën die nodig zijn om deze doelen te bereiken. ESG-rapportage vereist de identificatie en openbaarmaking van effecten op milieu-, sociaal en bestuurlijk gebied, waarbij bedrijfspraktijken worden gekoppeld aan mondiale duurzame ontwikkelingsdoelen. Bedrijven geven in hun rapporten ook aan welke Duurzame Ontwikkelingsdoelen van de VN zij als onderdeel van hun strategieën nastreven.
In tegenstelling tot eerdere, declaratieve initiatieven op het gebied van duurzame ontwikkeling, is ESG-rapportage gebaseerd op kwantitatieve gegevens en indicatoren, waardoor de voortgang richting de doelstellingen kan worden gevolgd en resultaten tussen bedrijven vergelijkbaar zijn. Deze beoordeling van de activiteiten van een bedrijf sluit aan bij de aanpak die is vastgelegd in de Agenda 2030, die expliciet de nadruk legt op de toezegging om bijdragen aan de verwezenlijking van de SDG's te monitoren en hierover te rapporteren, zowel door staten als door de particuliere sector.
Doelstelling 12.6 onder SDG 12 (Verantwoorde consumptie en productie) betreft “het aanmoedigen van ondernemingen, met name grote en multinationale ondernemingen, om duurzame ontwikkelingspraktijken toe te passen en hierover informatie op te nemen in hun periodieke verslagen”, waarmee ESG-rapportage direct wordt bevorderd als instrument voor het stimuleren van maatschappelijke verantwoordelijkheid van bedrijven.
Verschillende belangrijke rapportagestandaarden houden direct verband met de Duurzame Ontwikkelingsdoelen van de VN:
- Het Global Reporting Initiative, een van de eerste wereldwijde openbaarmakingskaders, heeft een matrix ontwikkeld die de verbanden tussen GRI-indicatoren en individuele SDG's toont.
- Evenzo zijn de rapportagestandaarden die zijn ontwikkeld door de International Sustainability Standards Board (ISSB) gekoppeld aan de klimaat- en transformatierisico's die zijn geïdentificeerd onder de Overeenkomst van Parijs en via de Duurzame Ontwikkelingsdoelen van de VN.
- De European Sustainability Reporting Standards (ESRS) zijn ook ideologisch afgestemd op de Duurzame Ontwikkelingsdoelen van de VN.
Het principe van dubbele materialiteit, waarop de ESRS zijn gebaseerd, is in deze context van cruciaal belang. Het gaat ervan uit dat de impact van een bedrijf op het milieu en de samenleving net zo belangrijk is als de financiële risico’s. De SDG’s benadrukken ook de onderlinge afhankelijkheid van sociale, klimaat- en economische doelstellingen. Duurzaamheidsverslaggeving stelt belanghebbenden in staat zich vertrouwd te maken met de prestaties van bedrijven op dit gebied en daarmee de omvang van hun betrokkenheid bij het bereiken van deze doelstellingen te beoordelen.
Het belang van niet-financiële verslaggeving voor belangrijke belanghebbendengroepen
Naarmate het publieke bewustzijn is gegroeid, is duurzaamheidsverslaggeving een steeds belangrijkere rol gaan spelen in de besluitvormingsprocessen van investeerders en consumenten. In de afgelopen decennia zijn ESG-factoren een sleutelelement geworden bij de beoordeling van bedrijven in de context van:
- investeringsanalyse
- consumentenkeuzes
- de positionering van bedrijven op de arbeidsmarkt
|
Investeerders Een analyse van milieu-, sociale en governance-risico's is een essentieel onderdeel bij het beoordelen van de langetermijnstabiliteit van een bedrijf. Onderzoek uitgevoerd door Dr. Anna Misztal geeft aan dat ESG-factoren de veerkracht van bedrijven tegen crises beïnvloeden en risico's die verband houden met negatieve sociale en milieueffecten beperken, terwijl ze hen in staat stellen een concurrerende positie op te bouwen. In haar analyse van duurzame investeringen benadrukt de Deutsche Bank Group dat de benadering van investeerders ten aanzien van niet-financiële verslaggeving is geëvolueerd van een louter element van bedrijfsimago-opbouw naar een integraal onderdeel van de analyse van operationele, regelgevings- en reputatierisico's. Een gebrek aan geverifieerde ESG-gegevens kan worden beschouwd als een risicofactor die de aantrekkelijkheid van een bedrijf voor investeerders vermindert. Investeerders letten niet alleen op naleving van de toepasselijke regelgeving, maar ook op de beschikbaarheid van informatie over specifieke activiteiten die gericht zijn op het bereiken van duurzame ontwikkelingsdoelen. |
Consumenten Het groeiende belang van duurzaamheid is ook zichtbaar in onderzoek naar consumentenkeuzes. Hoewel het uiterlijk, de prijs en de kwaliteit van een product nog steeds een sleutelrol spelen, zegt een toenemend aantal consumenten aandacht te besteden aan de ESG-factoren die zijn opgenomen in het beleid van een bedrijf. Een rapport van PricewaterhouseCoopers toont aan dat consumenten aanzienlijk eerder geneigd zijn producten te kiezen van bedrijven die transparant communiceren over hun positieve impact op het gebied van duurzame ontwikkeling. 76 procent van de respondenten van een door PwC uitgevoerd onderzoek verklaarde bereid te zijn de banden te verbreken met bedrijven die zich schuldig maken aan onethische praktijken ten aanzien van het milieu, werknemers of gemeenschappen. |
Volgens een rapport van Deloitte over de carrièrekeuzes van professionals uit Generatie Y en Z, kiezen kandidaten eerder voor bedrijven die:
- ethisch handelen
- investeren in de ontwikkeling van medewerkers
- zorg tonen voor het milieu
Bedrijven die investeren in duurzame ontwikkeling worden gezien als aantrekkelijkere werkgevers, wat hen een voordeel geeft bij het aantrekken van talent, en bovendien het personeelsverloop vermindert en daarmee de kosten van wervingsprocessen verlaagt.
De rapportage van niet-financiële gegevens wordt door maatschappelijk verantwoorde bedrijven niet alleen gezien als een instrument voor investeerders, maar ook als een middel om relaties op te bouwen met interne belanghebbenden. Transparante duurzaamheidsverslagen versterken het gevoel van vertrouwen en identificatie met het bedrijf en signaleren ook de kwaliteit van het management, wat direct invloed heeft op de beslissingen van werknemers om al dan niet bij het bedrijf te blijven. Niet-financiële openbaarmakingen worden door werknemers steeds meer gezien als een betrouwbare informatiebron over:
- bedrijfscultuur
- arbeidsomstandigheden
- diversiteitsbeleid
- ontwikkelingsmogelijkheden
met andere woorden, die gebieden die direct van invloed zijn op de werktevredenheid.
Belangrijkste conclusie
De evolutie van MVO naar ESG vertegenwoordigt een significante verschuiving van zachte, zelfpromotionele verklaringen naar harde, meetbare managementgegevens. Voor bedrijven betekent dit de noodzaak om datacollectieprocessen te standaardiseren en betrouwbare mechanismen voor corporate governance te implementeren.
In het volgende artikel zal ik onderzoeken hoe deze principes zijn opgenomen in de CSRD-richtlijn en de ESRS-standaarden van de EU.