Durch die Nutzung dieser Website stimmen Sie der Verwendung von Cookies zu, wie in unserer Datenschutzerklärung beschrieben.

RECHT

  • Bild für Artikel Ein vollständiger VSME-Bericht oder das Minimum nach Anhang II Updates

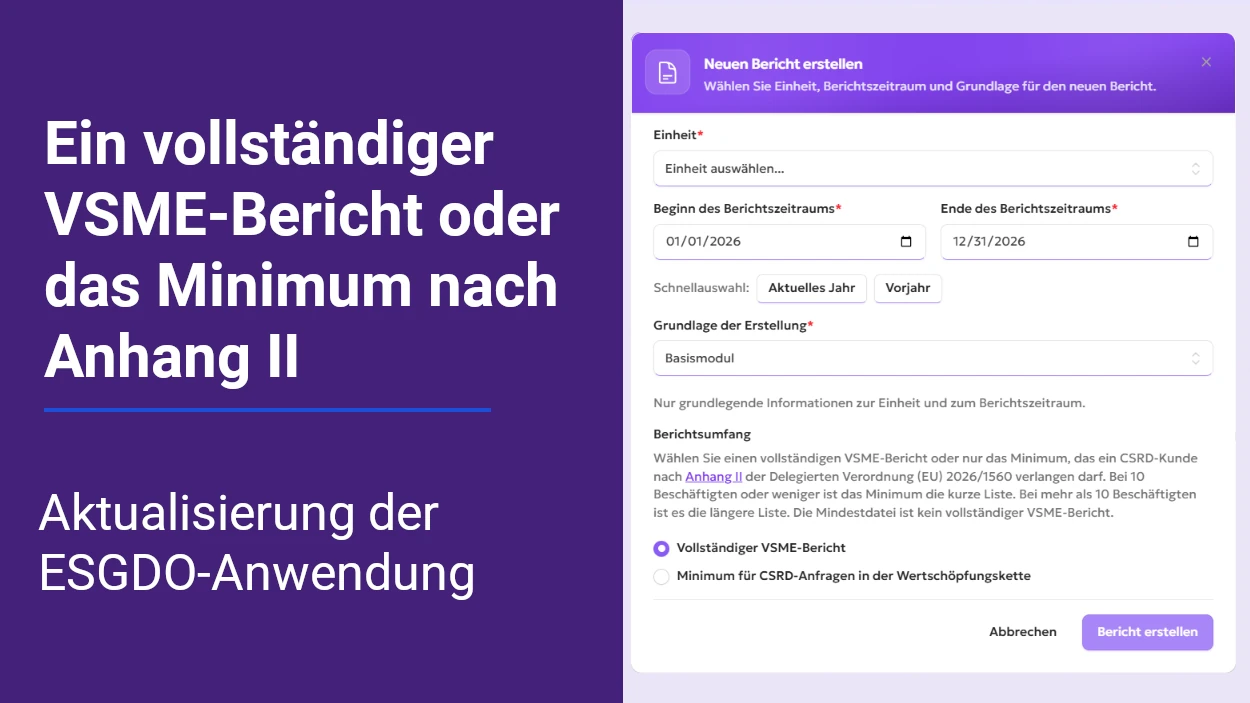
    Ein vollständiger VSME-Bericht oder das Minimum nach Anhang II

    Die Mindestdatei ist für ein Unternehmen in der Wertschöpfungskette eines großen Unternehmens bestimmt, das einen vollständigen CSRD-Bericht erstellt. Es handelt sich nicht um einen vollständigen VSME-Bericht.
  • Bild für Asiatische Berichtsmodelle: China, Hongkong und Indiens BRSR Expertenanalyse

    Asiatische Berichtsmodelle: China, Hongkong und Indiens BRSR

    Ihre Märkte kopieren nicht einfach westliche Modelle; sie bauen eigene, hochentwickelte Berichtssysteme auf. China errichtet ein zentralisiertes System auf Basis der doppelten Wesentlichkeit, das bis 2030 schrittweise zu einer vollständigen verpflichtenden Berichterstattung ausgebaut werden soll.

  • Bild zum Artikel Klimaberichterstattung in den USA: Föderaler Stillstand bei der SEC und Kaliforniens wegweisendes Gesetz Expertenanalyse

    Klimaberichterstattung in den USA: Föderaler Stillstand bei der SEC und Kaliforniens wegweisendes Gesetz

    Die Vereinigten Staaten sind derzeit der polarisierteste Markt für ESG-Berichterstattung. Auf föderaler Ebene wurden die Regeln der SEC aufgrund der „Anti-ESG-Gegenreaktion“ in beispielloser Weise ausgesetzt, und einzelne Bundesstaaten haben die Angelegenheit selbst in die Hand genommen.

  • Bild für den Artikel Die EU-Verordnung über Zwangsarbeit Expertenanalyse

    Die EU-Verordnung über Zwangsarbeit

    Globale Lieferketten haben ein Produktionsmodell geprägt, in dem in Europa verkaufte Konsumgüter in mehrstufigen Netzwerken von Subunternehmern hergestellt werden, viele davon im Globalen Süden.

  • Bild für Die Berichtsrevolution der EU: Die CSRD, die ESRS und das Omnibus-Paket Expertenanalyse

    Die Reporting-Revolution der EU: Die CSRD, die ESRS und das Omnibus-Paket

    Die Architektur des EU-Nachhaltigkeitsregimes, das Prinzip der doppelten Wesentlichkeit und die Dynamik der Deregulierung. Die Europäische Union hat die Standards für die nichtfinanzielle Berichterstattung weltweit gesetzt.

  • Bild für The ISSB Global Baseline: The Architecture of IFRS S1 and IFRS S2 and the Role of IOSCO Expertenanalyse

    Die globale ISSB-Basislinie: Die Architektur von IFRS S1 und IFRS S2 und die Rolle der IOSCO

    Während die Europäische Union ihr System auf die Auswirkungen auf Gesellschaft und Umwelt ausrichtet, fordern die Finanzmärkte seit Langem eine einheitliche Sprache für finanzielle Risiken. Die IFRS Foundation hat darauf reagiert, indem sie das International Sustainability Standards Board (ISSB) eingerichtet und IFRS S1 und IFRS S2 veröffentlicht hat. Worum geht es bei der Idee der „globalen Baseline“?

  • VSME-Freiwilligenstandard im Amtsblatt veröffentlicht Neuigkeiten

    VSME-Freiwilligenstandard im Amtsblatt veröffentlicht

    VSME-Freiwilligenstandard im Amtsblatt veröffentlicht. Siebzehn Tage nach Ende der Prüfungsfrist hat der VSME-basierte Standard eine offizielle Nummer und ein Datum. Ab dem 24. September 2026 ist er EU-Recht. Er bleibt weiterhin freiwillig.

  • Bild zum Artikel VSME Voluntary Standard: Prüfung endet ohne Einwand Neuigkeiten

    VSME-Freiwilligenstandard: Prüfung endet ohne Einwände

    Ein großer Kunde kann weiterhin eine VSME-Datei anfordern. Was er nicht mehr tun kann, ist darauf zu warten, dass Brüssel den Standard überarbeitet. Dieses Zeitfenster ist geschlossen. Am 3. Juli 2026 hat die Europäische Kommission die delegierte Verordnung C(2026) 5011 angenommen.

ESGDO unterstützt Unternehmen bei der Erstellung von VSME-Berichten nach dem EU-Freiwilligenstandard (VS) mithilfe von KI-Unterstützung, mehrsprachigen Tools und offiziellen EU-Datenquellen.

Zahlungen werden abgewickelt von: Stripe Visa Mastercard Przelewy24 BLIK

Unternehmen